概率论一轮复习
记录概率论的学习内容
目录
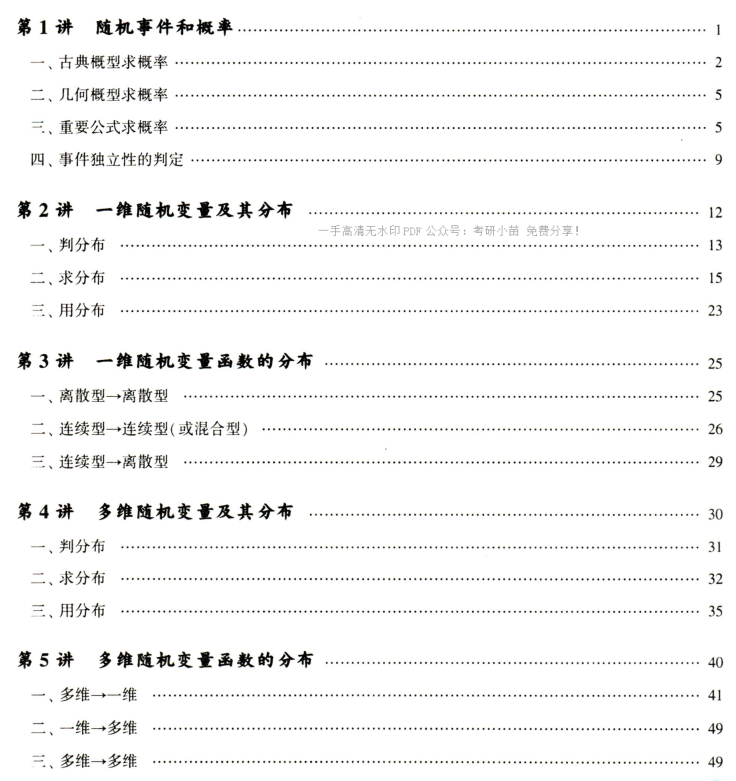
一、随机事件和概率
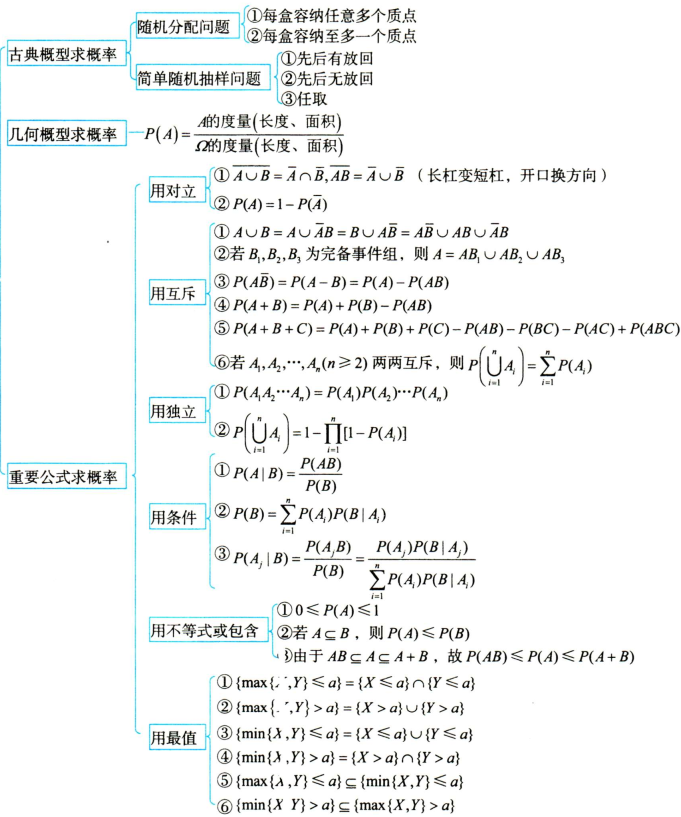
1.古典概型
2.几何概型
3.重要公式
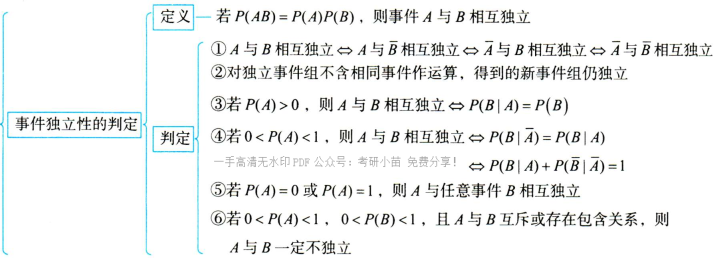
4.独立性判定
二、一维随机变量及其分布
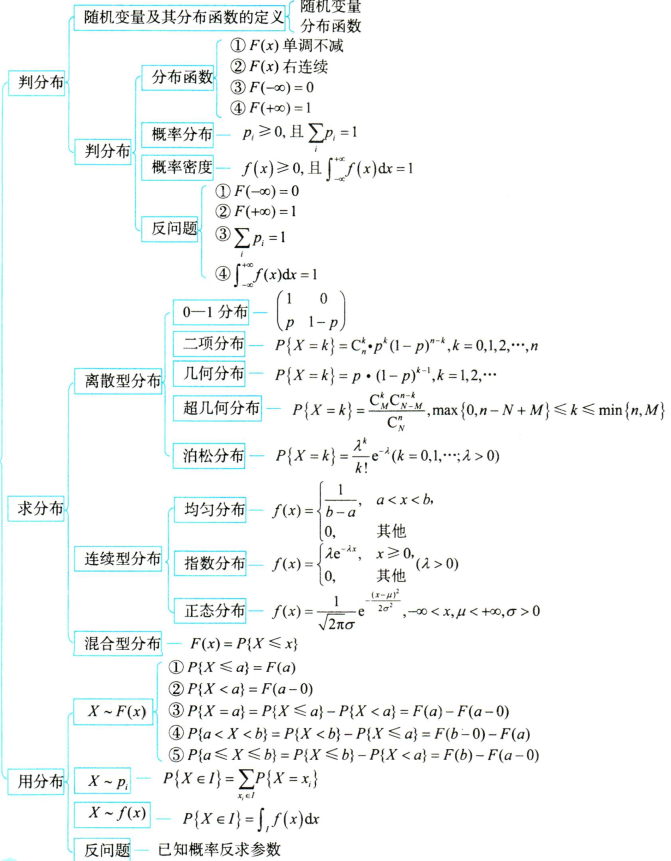
1.判分布
随机变量:\(X:\Omega\rightarrow\mathbb{R}\)
分布函数:\(X\sim F(x),F(x)=P(X\leq x),F(x)\in[0,1]\)
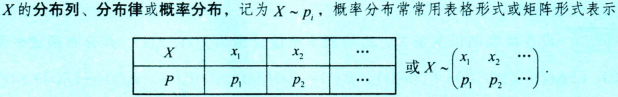
对于连续型\(F(x)=\int_{-\infty}^{x}f(t)dt,x\in\mathbb{R}\)
 $$
\left{
\begin{align}
&F(-\infty)=0,\
&F(+\infty)=1,\
&\sum_ip_i=1,\
&\int_{-\infty}^{+\infty}f(x)dx=1
\end{align}
\right.
$$
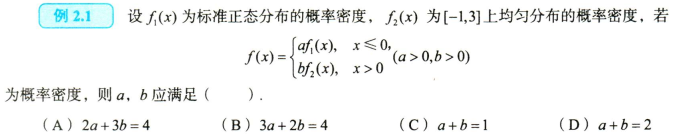
A
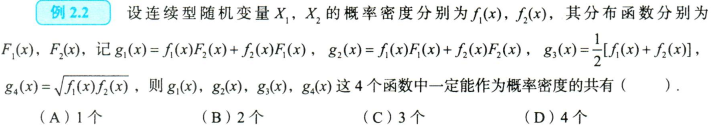
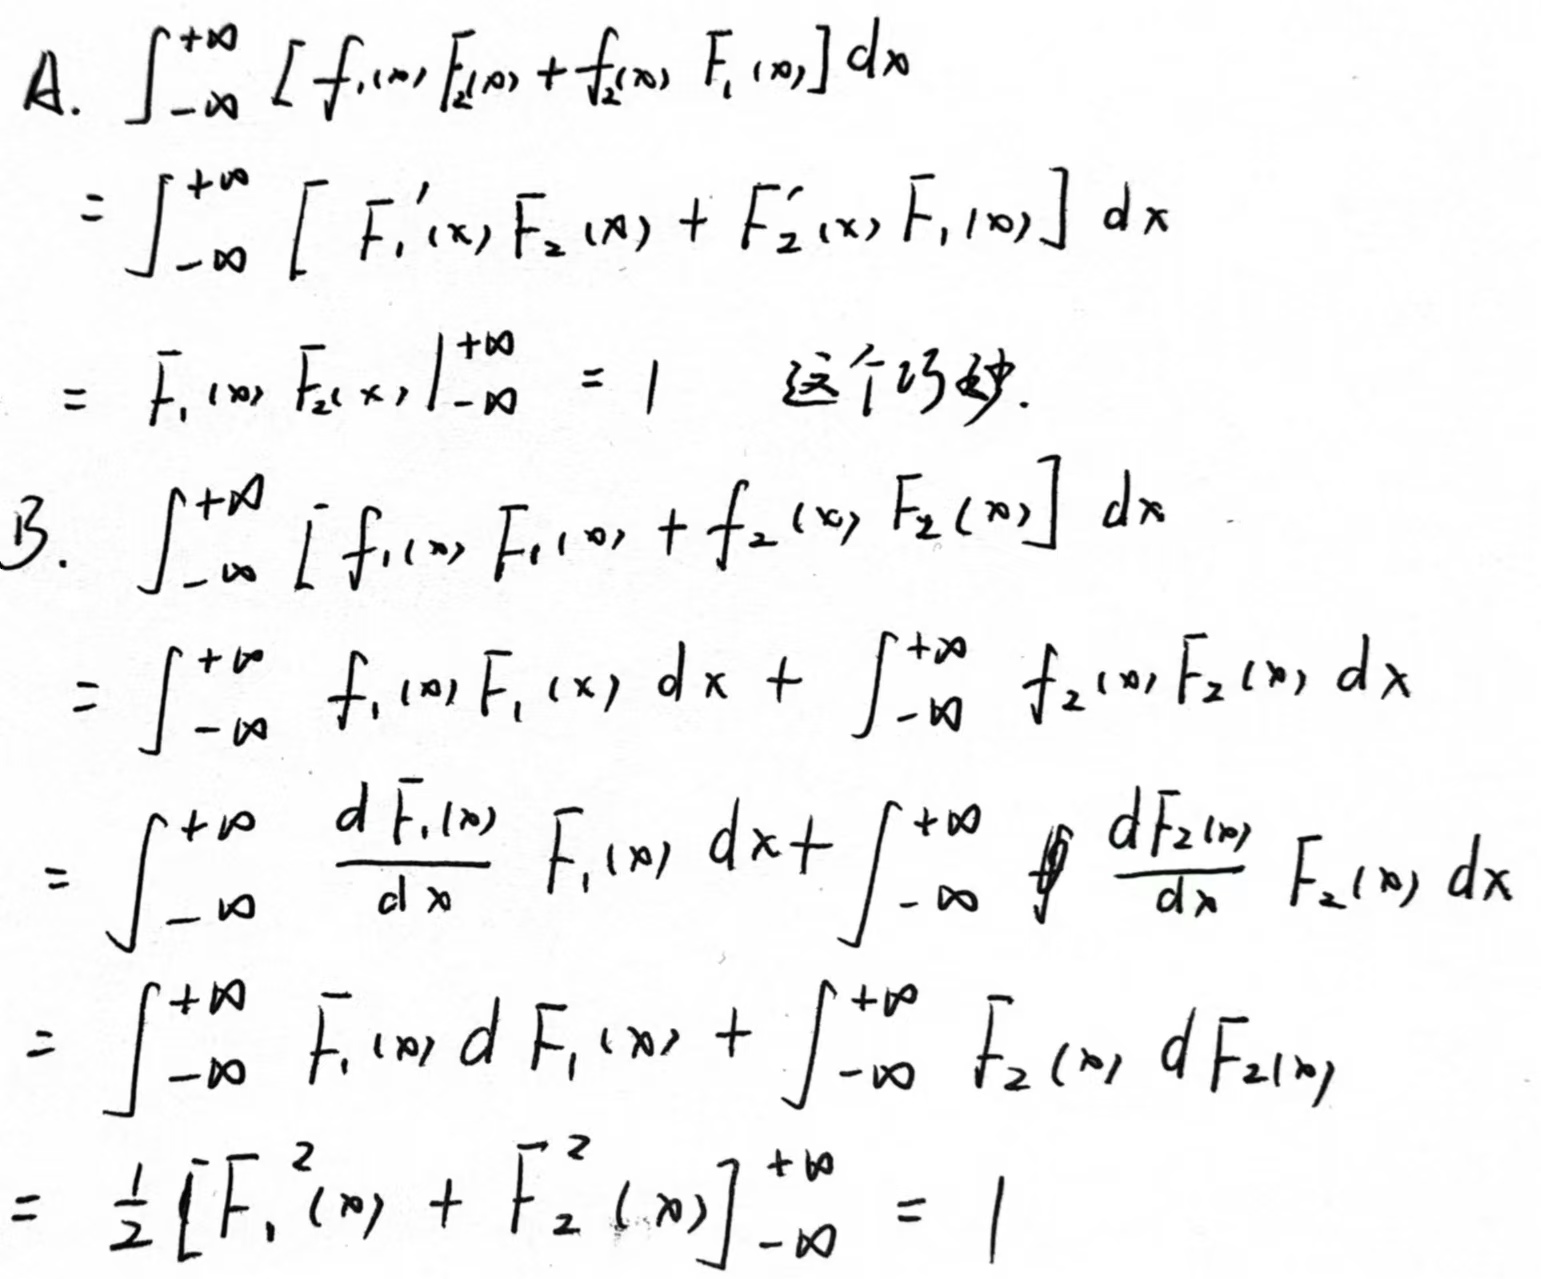
B选项解法二:也可以使用部分积分公式\(\int udv=uv-\int vdu\)
部分积分公式推导过程
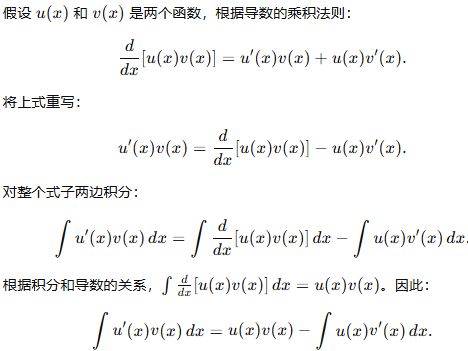
其中:\(u=v=F(x)\)
带入部分积分公式:\(\int F(x) dF(x)=[F(x)F(x)]|_{-\infty}^{+\infty}−\int F(x)dF(x)\)
故 \(\int F(x) dF(x)=\frac{1}{2}\)
则 \(g_2(x)\) 可以作为概率密度
\(g_1(x),g_2(x),g_3(x)\)可以作为概率密度, \(g_4(x)\) 不能作为概率密度
C
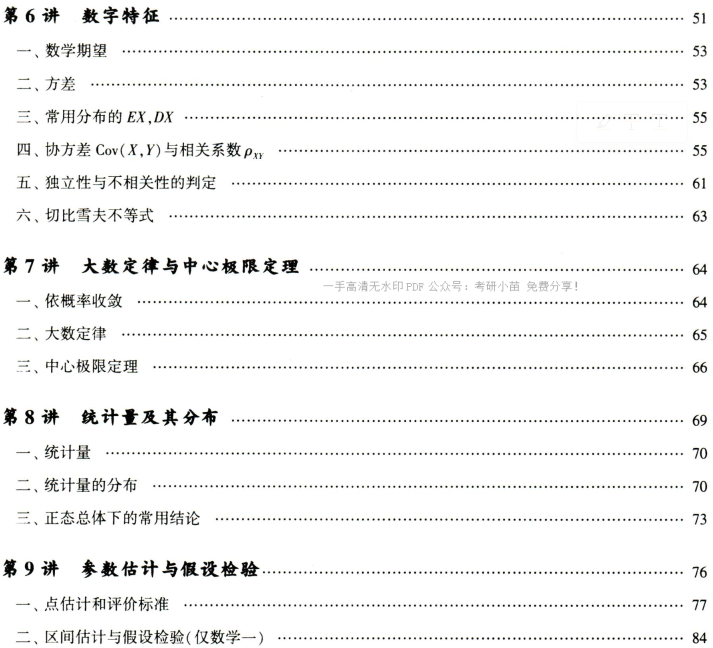
2.求分布
-
离散型分布
-
0-1分布 \(X\sim B(1,p),X(伯努利计数变量)\sim \left(\begin{array}{l}0&\quad1\\p&1-p\end{array}\right)\)
-
二项分布 \(X\sim B(n,p)\) 分布律 \(U_k=P\{X=k\}=C_n^kp^k(1-p)^{n-k}\)
-
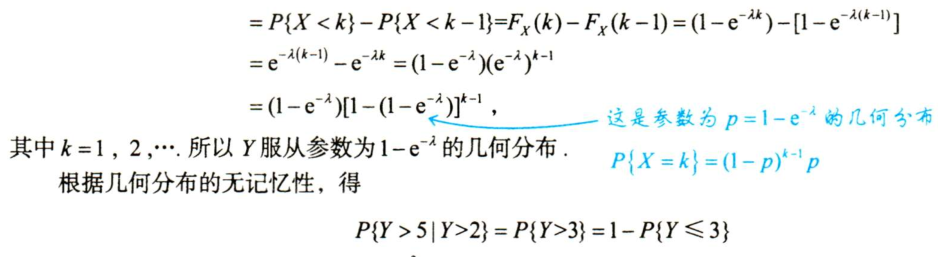
几何分布 \(X\sim G(p)\) 首中即停止 \(P\{X=k\}=p\cdot (1-p)^{k-1}\)
无记忆性
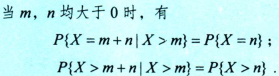
-
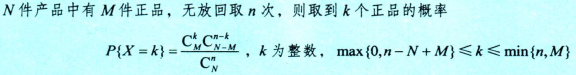
超几何分布
- 柏松分布 稀有事件的概率 \(P\{X=k\}=\frac{\lambda^k}{k!}e^{-\lambda}\),\(EX=\lambda\)
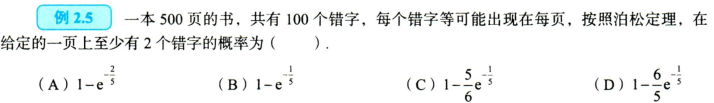
泊松定理 若\(X\sim B(n,p)\),当\(n\)很大,\(p\)很小,\(\lambda=np\) 适中时,二项分布可用泊松分布近似表示;一般地,当\(n>20,p<0.05\) 时,用泊松近似公式通近二项分布效果比较好,特别当\(n>100,np<10\) 时,逼近效果更佳
$$
C_n^kp^k(1-p)^{n-k}\approx\frac{\lambda^k}{k!}e^{-\lambda}
$$
 $$
\begin{align}
\because\ &Z\sim B(2,\frac13)\
&X+Y+Z=2\
\therefore\ &X+Y=2-Z\sim B(2,\frac23)
\end{align}
$$
B

8
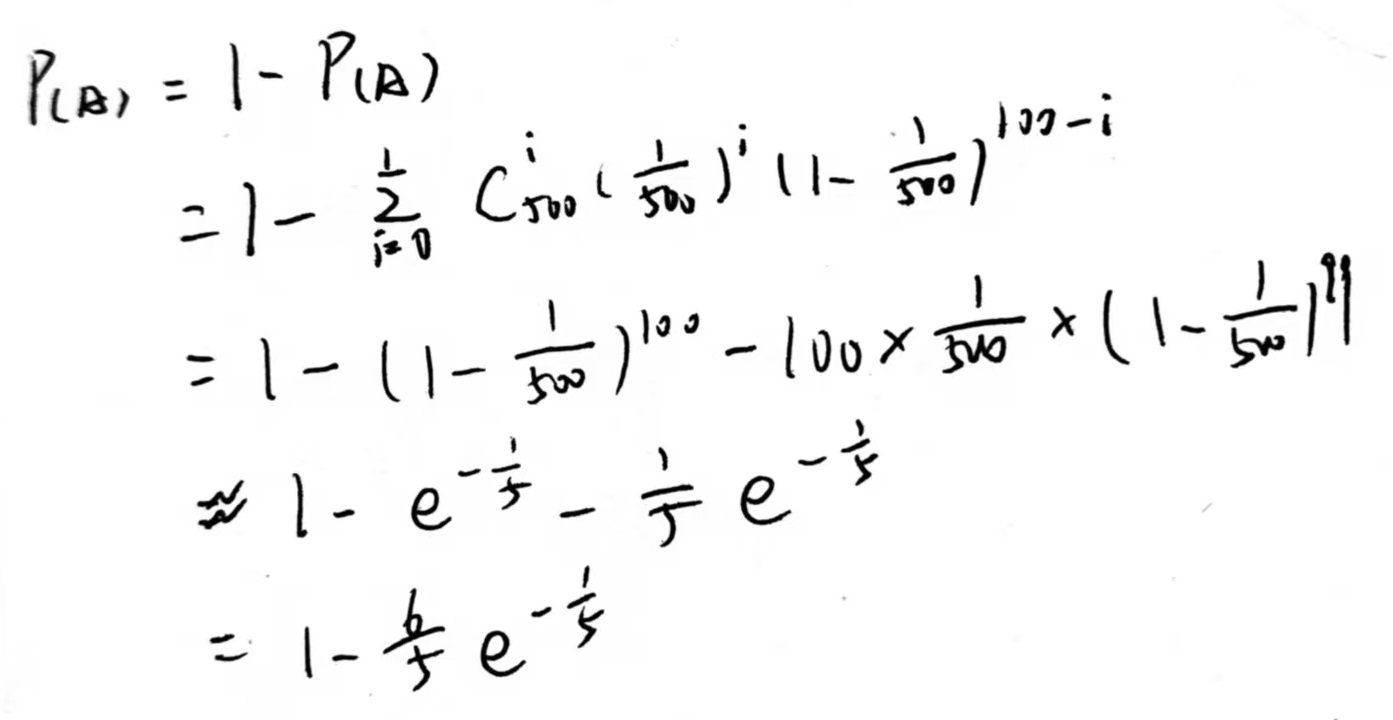
D
-
连续型分布
-
均匀分布 \(X\sim U(a,b)\) $$ f(x)=\left{\begin{align}&\frac1{b-a},a<x<b\ &0,otherwise\end{align}\right. $$
\[ F(x)=\left\{\begin{align}&0,x<a\\&\frac{x-a}{x-b},a\leq x<b\\ &1,x\ge b\end{align}\right. \]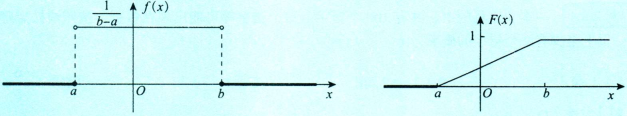
-
指数分布 \(X\sim E(\lambda)\) $$ f(x)=\left{\begin{align}&\lambda e^{-\lambda x},x\ge0\ &0,otherwise\end{align}\right.\quad(\lambda>0) $$
\[ F(x)=\left\{\begin{align}&1-e^{-\lambda x},x\ge0\\&0,x<0\end{align}\right.\quad(\lambda>0) \]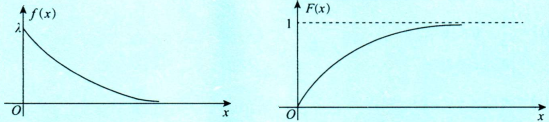
\(t,s>0\)时,\(P\{X\ge t+s|X\ge t\}=P\{X\ge s\}\) 称为指数分布的无记忆性
\(EX=\frac1\lambda\)称为平均寿命,也称为平均等待时间,\(\lambda\)称为失效频率,它是一个常数,失效频率不变,元件无损耗,才有无记忆性
-
正态分布 \(X\sim N(\mu,\sigma^2)\) $$ X\sim f(x)=\frac1{\sqrt{2\pi}\sigma}e^{-\frac{(x-\mu)^2}{2\sigma^2}} $$ \(\mu=0,\sigma=1\)时为标准正态分布
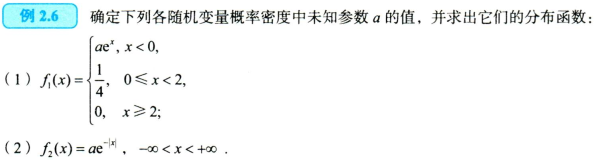
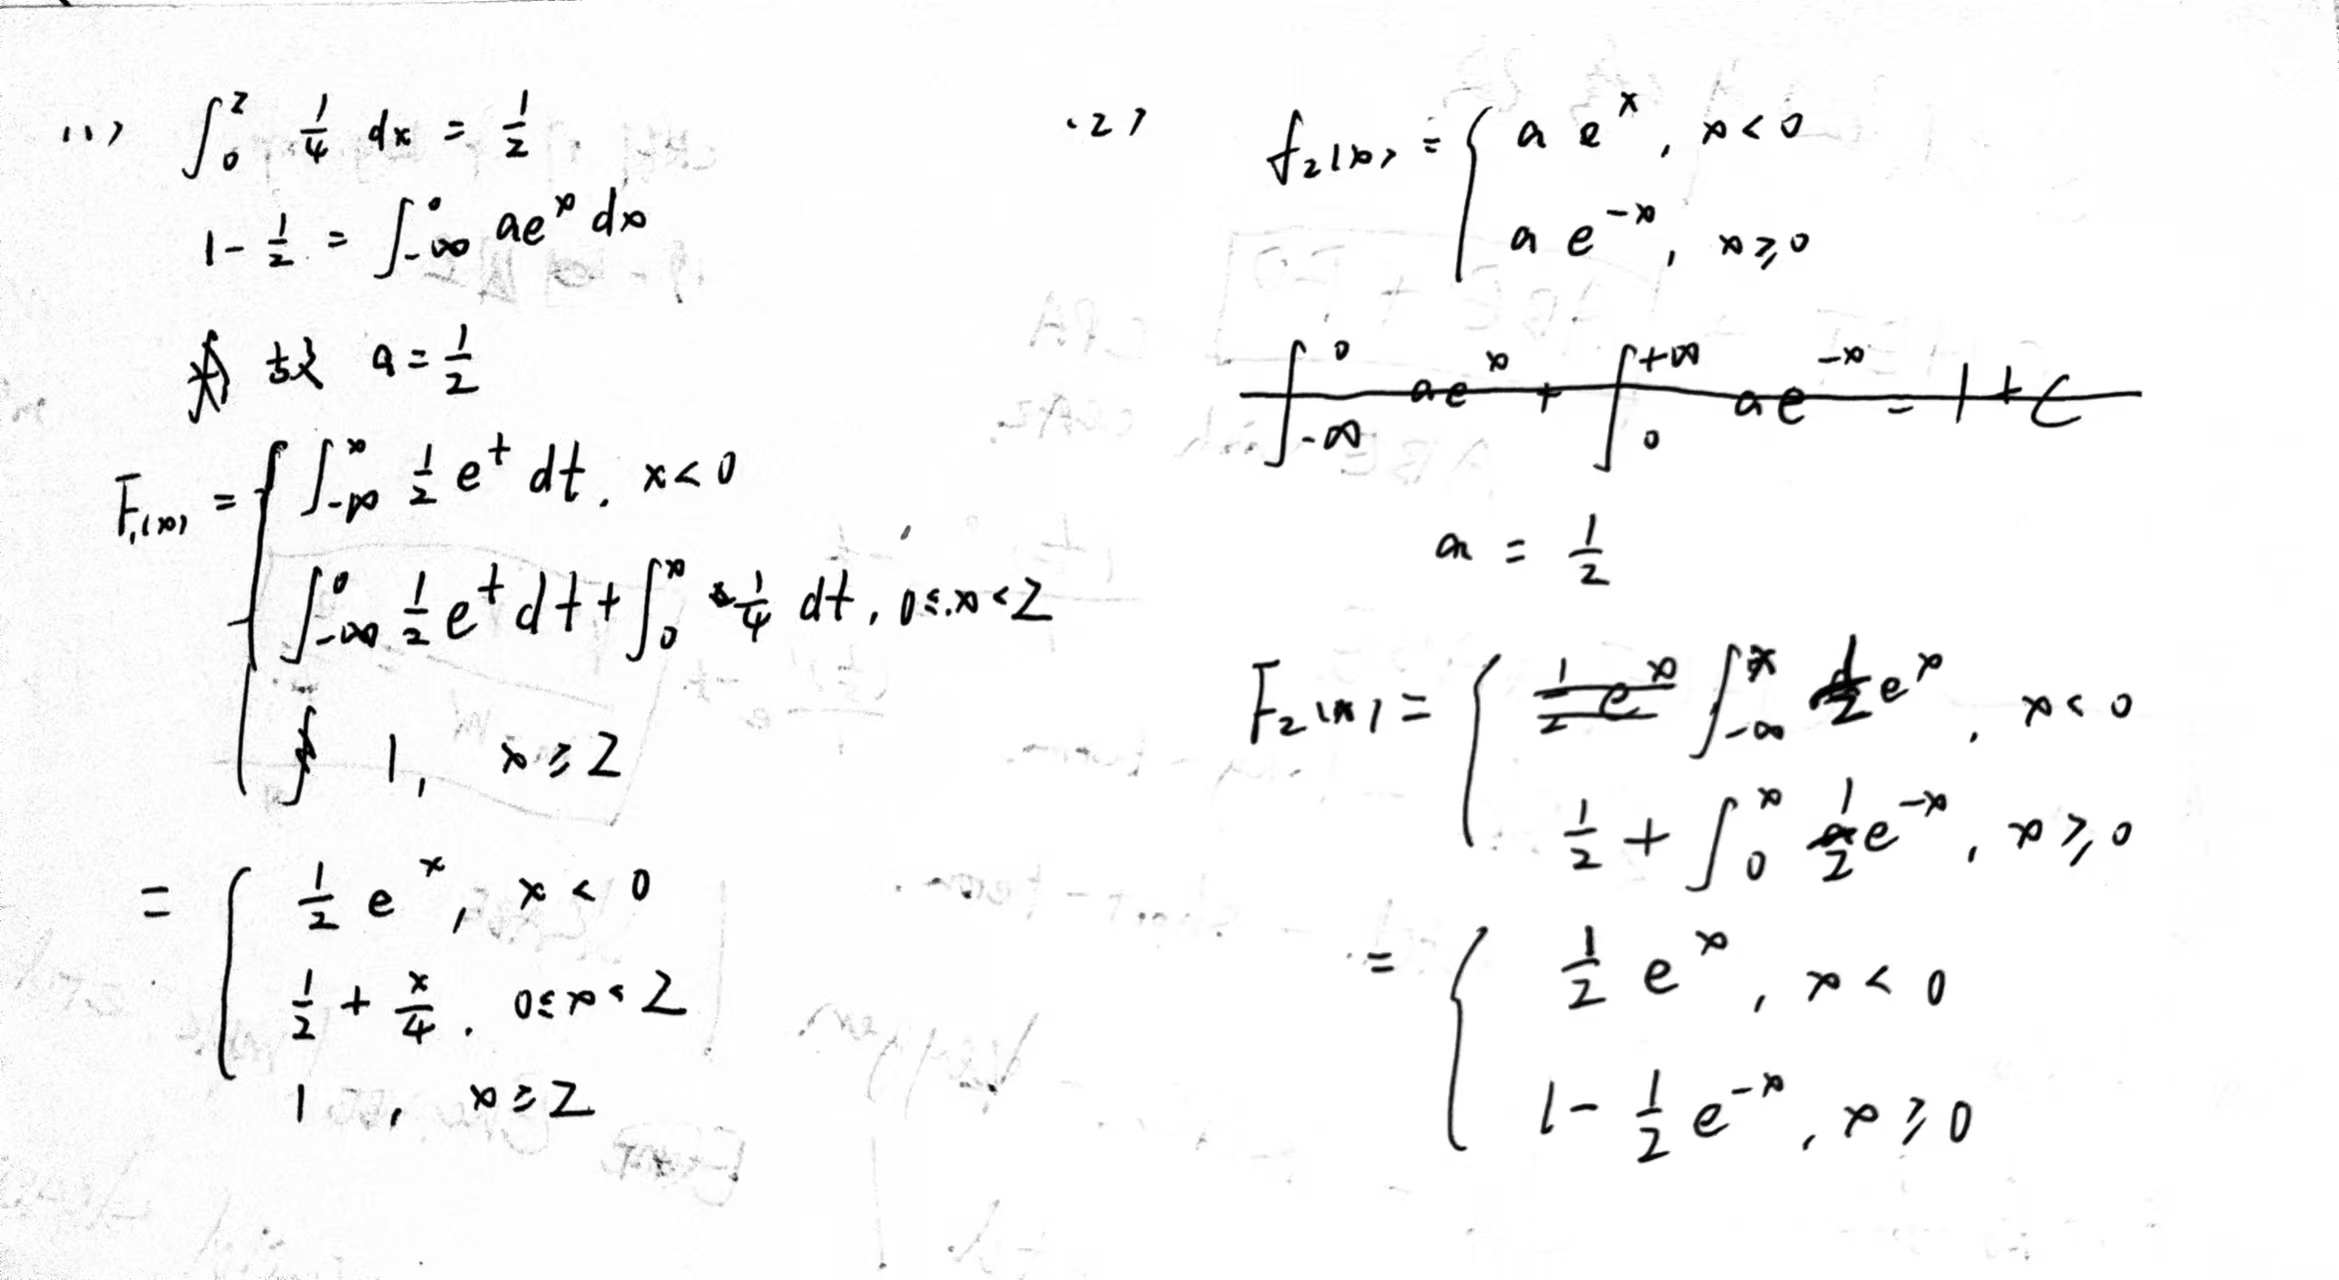
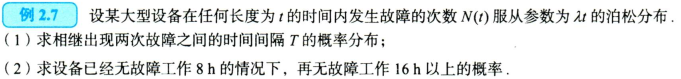
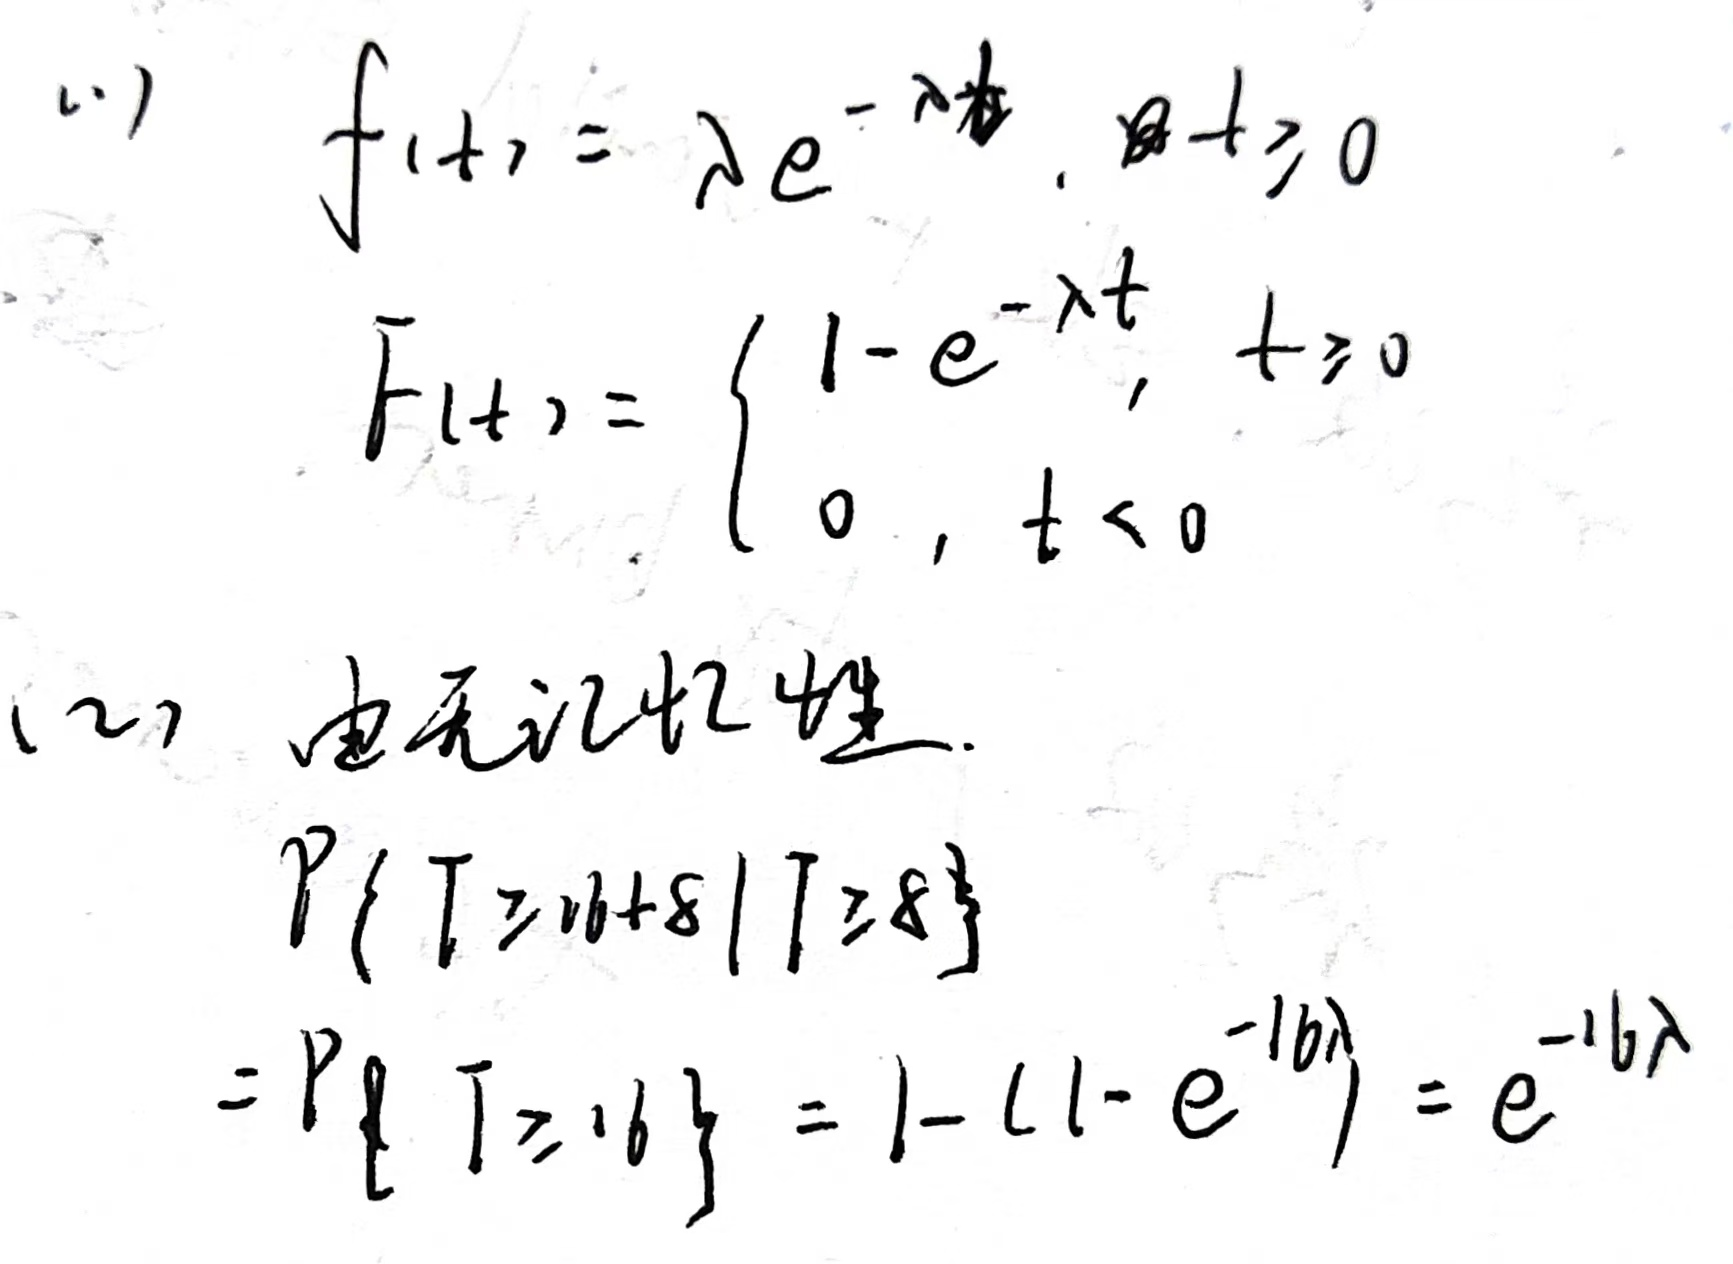
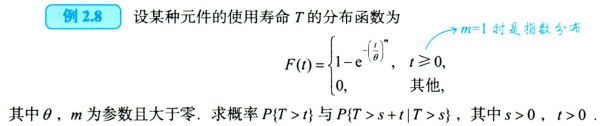
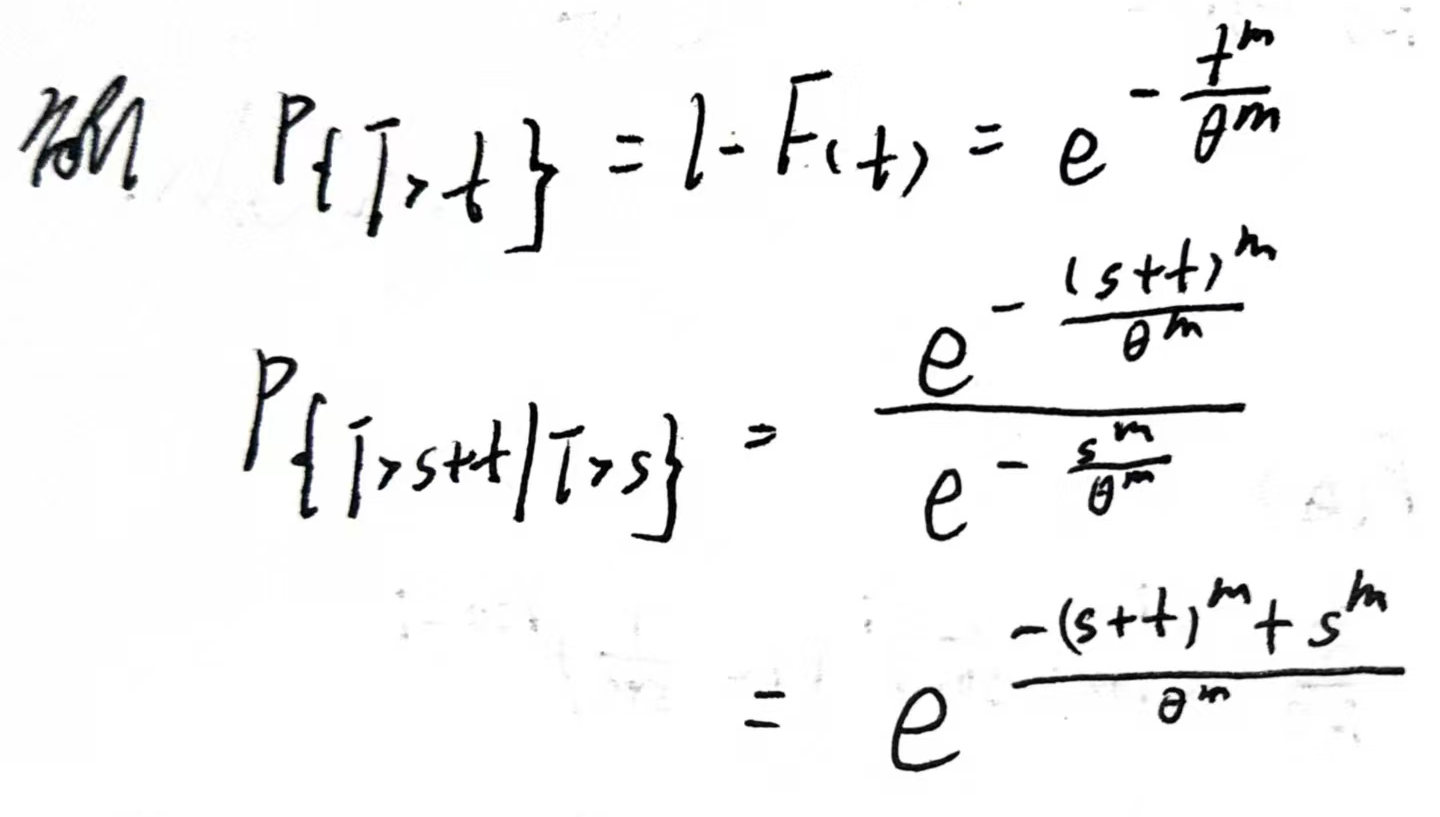
此分布为威布尔分布,是考虑元件损耗的寿命分布;若\(m=1\),则成为指数分布,是理想元件(无损耗)的寿命分布
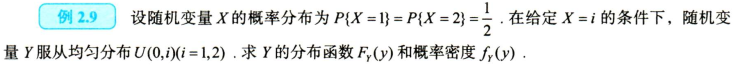
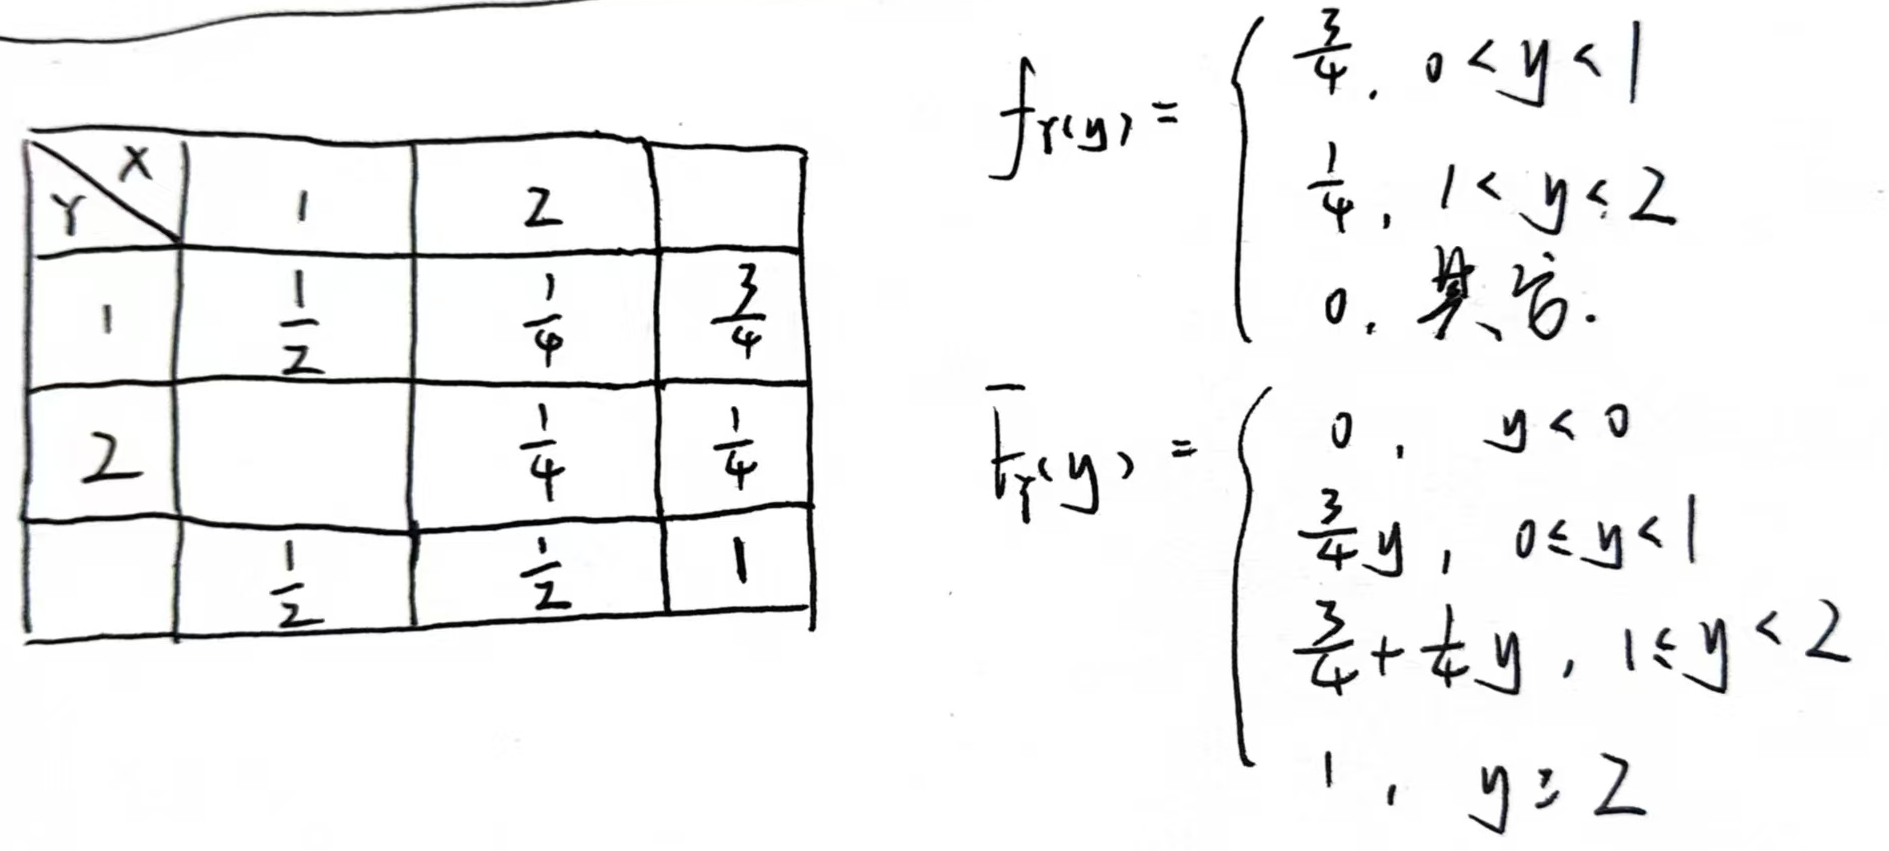
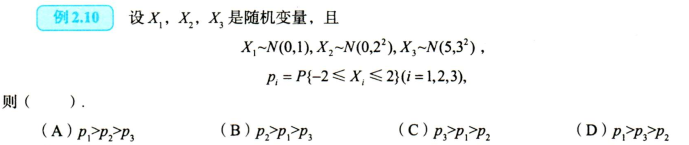
A
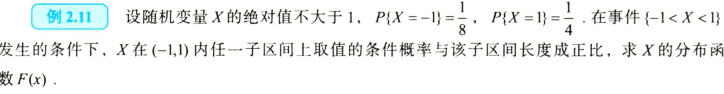
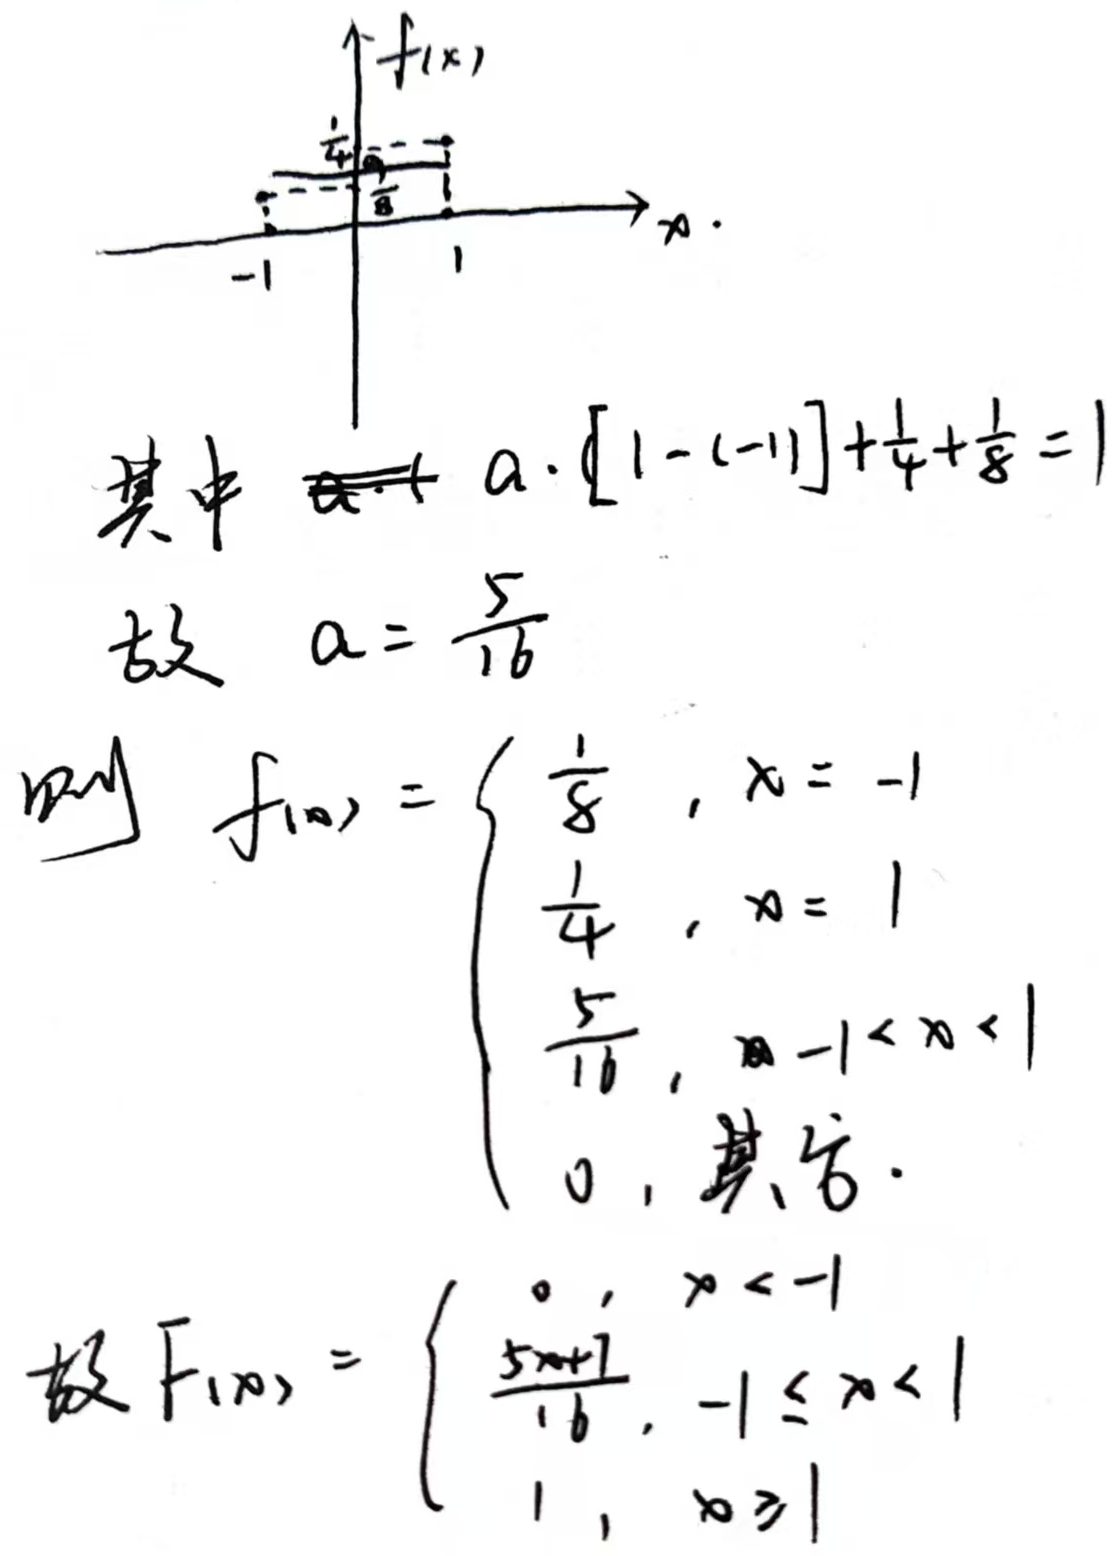
3.用分布
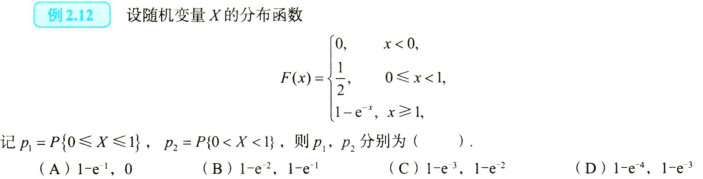
A
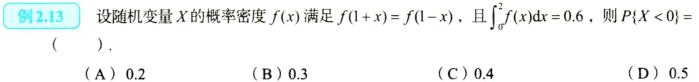
A
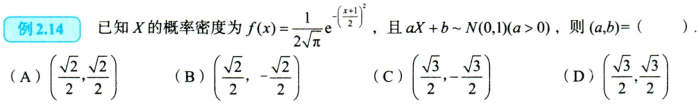
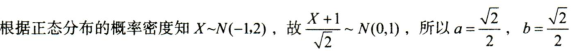
A
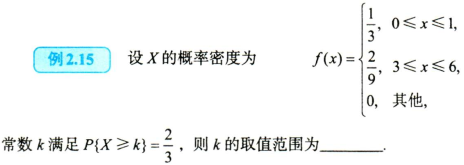
注意这里是\(\ge\)
\(k\in[1,3]\)
三、一维随机变量函数的分布
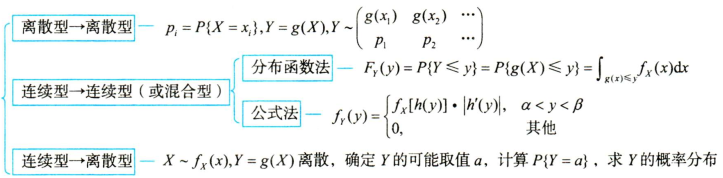
1.离散型->离散型
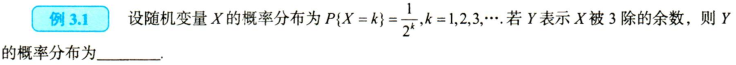
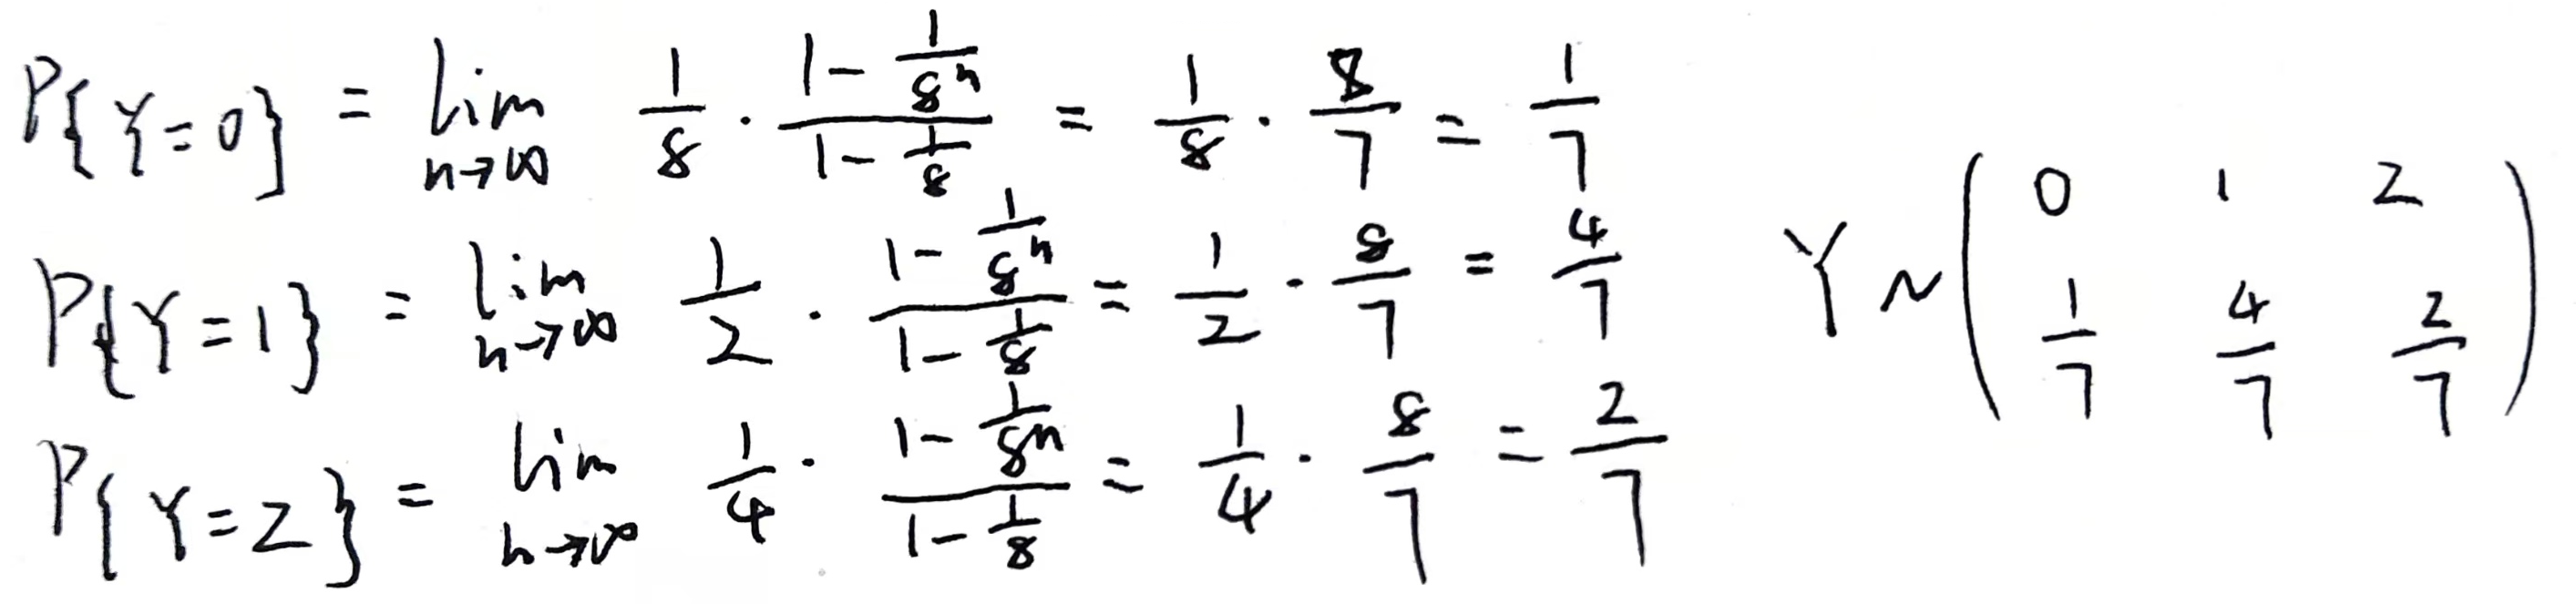
2.连续型->连续型(或混合型)
感觉讲解过程很复杂,还是直接看例题吧
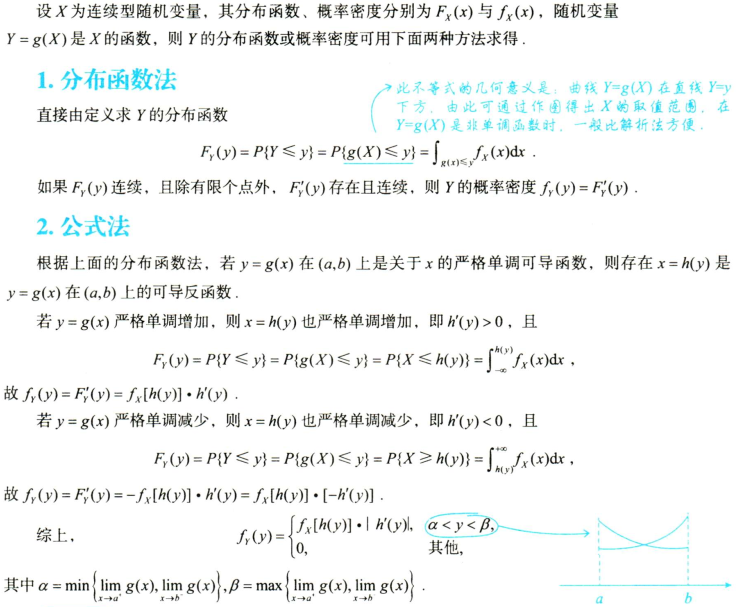
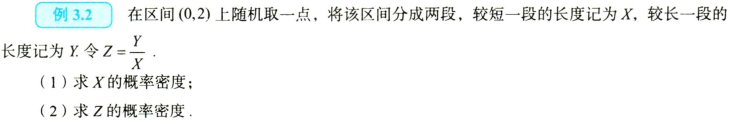
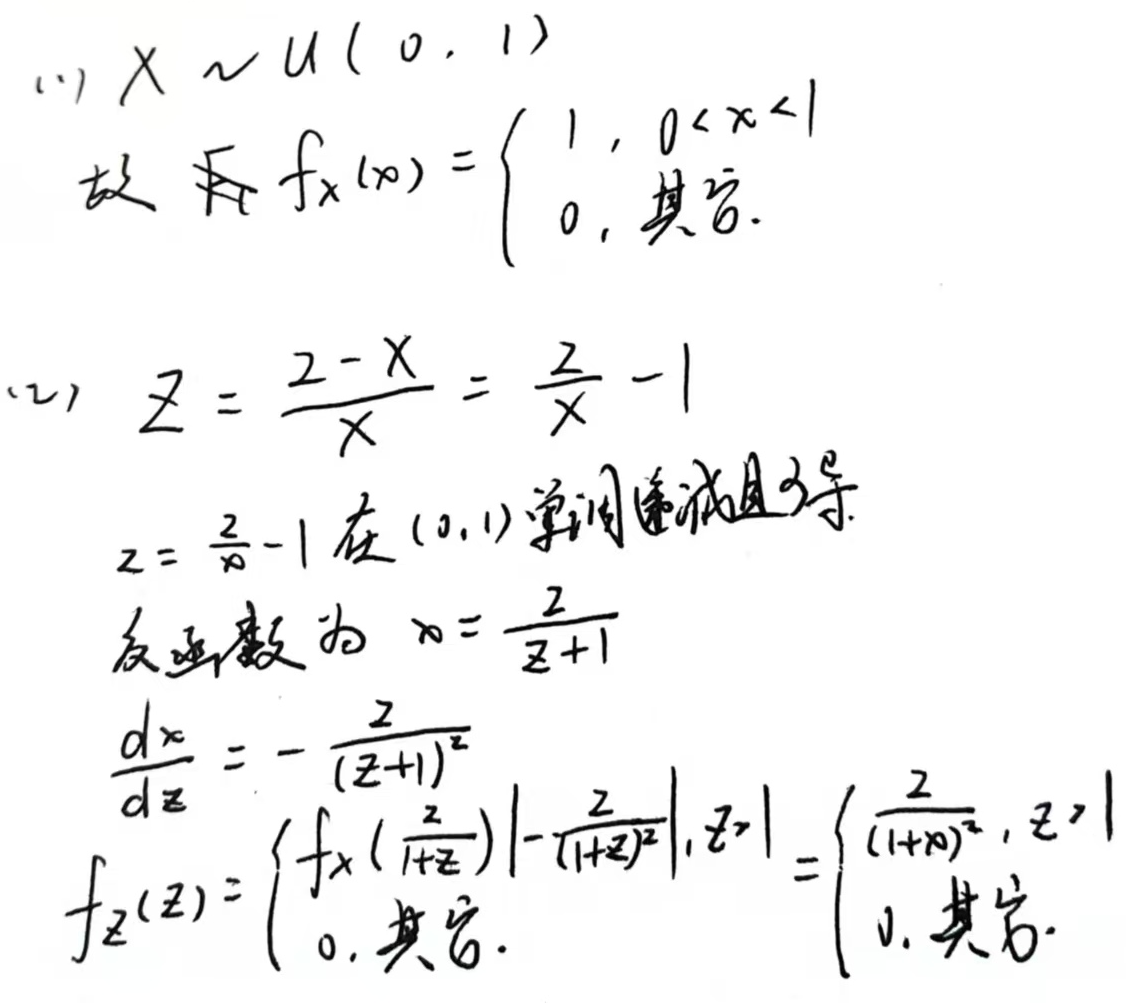
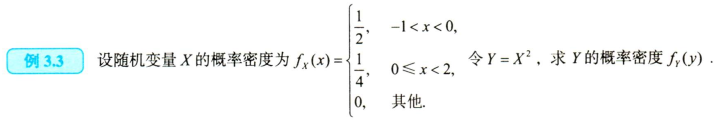
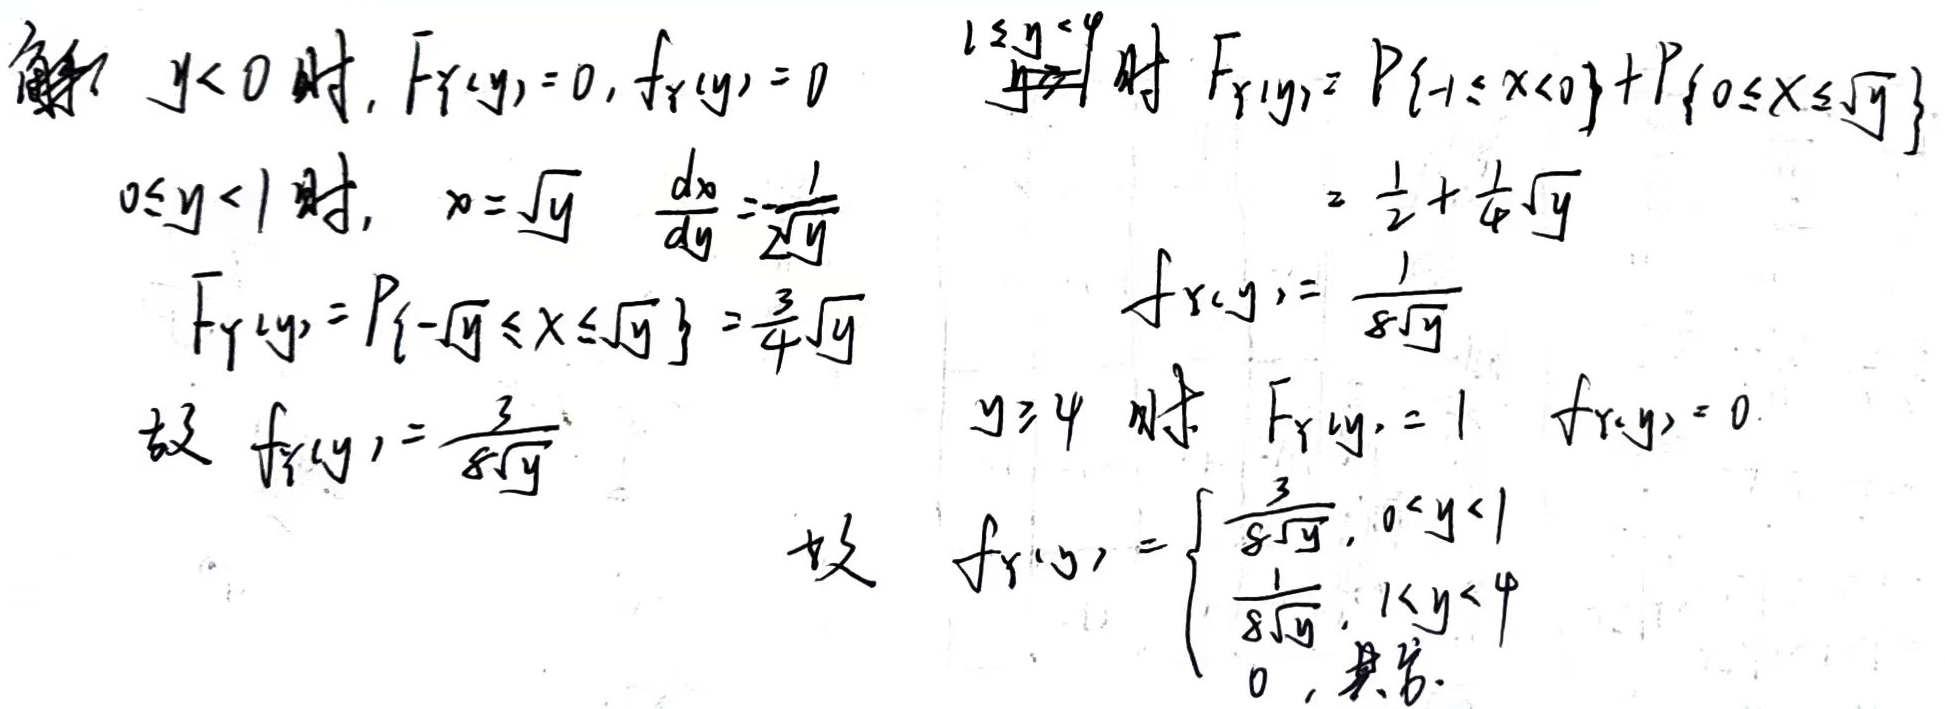

不是哥们,这玩意有点逆天
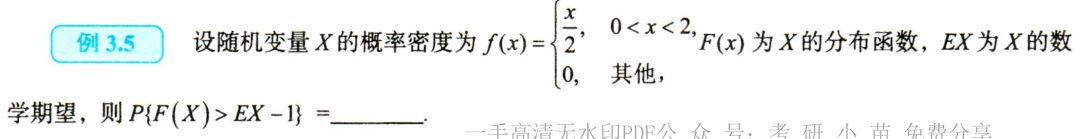
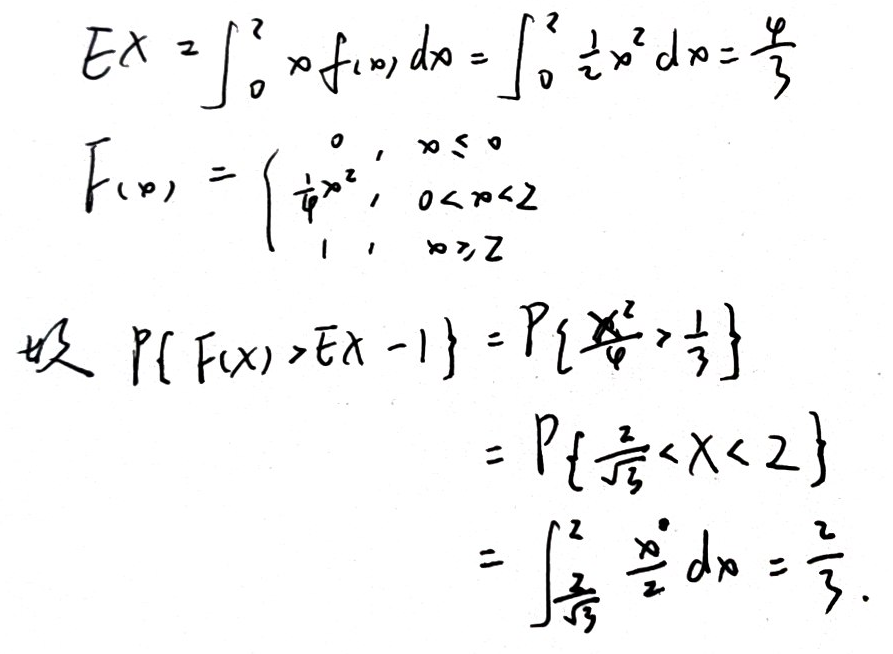
解法二有点不理解,但是好厉害···
3.连续型->离散型
若\(X\sim f_X(x)\),且\(Y= g(X)\)是离散型随机变量;首先确定\(Y\)的可能取值\(a\),然后通过计算概率\(P\{Y=a\}\)求得\(Y\)的概率分布

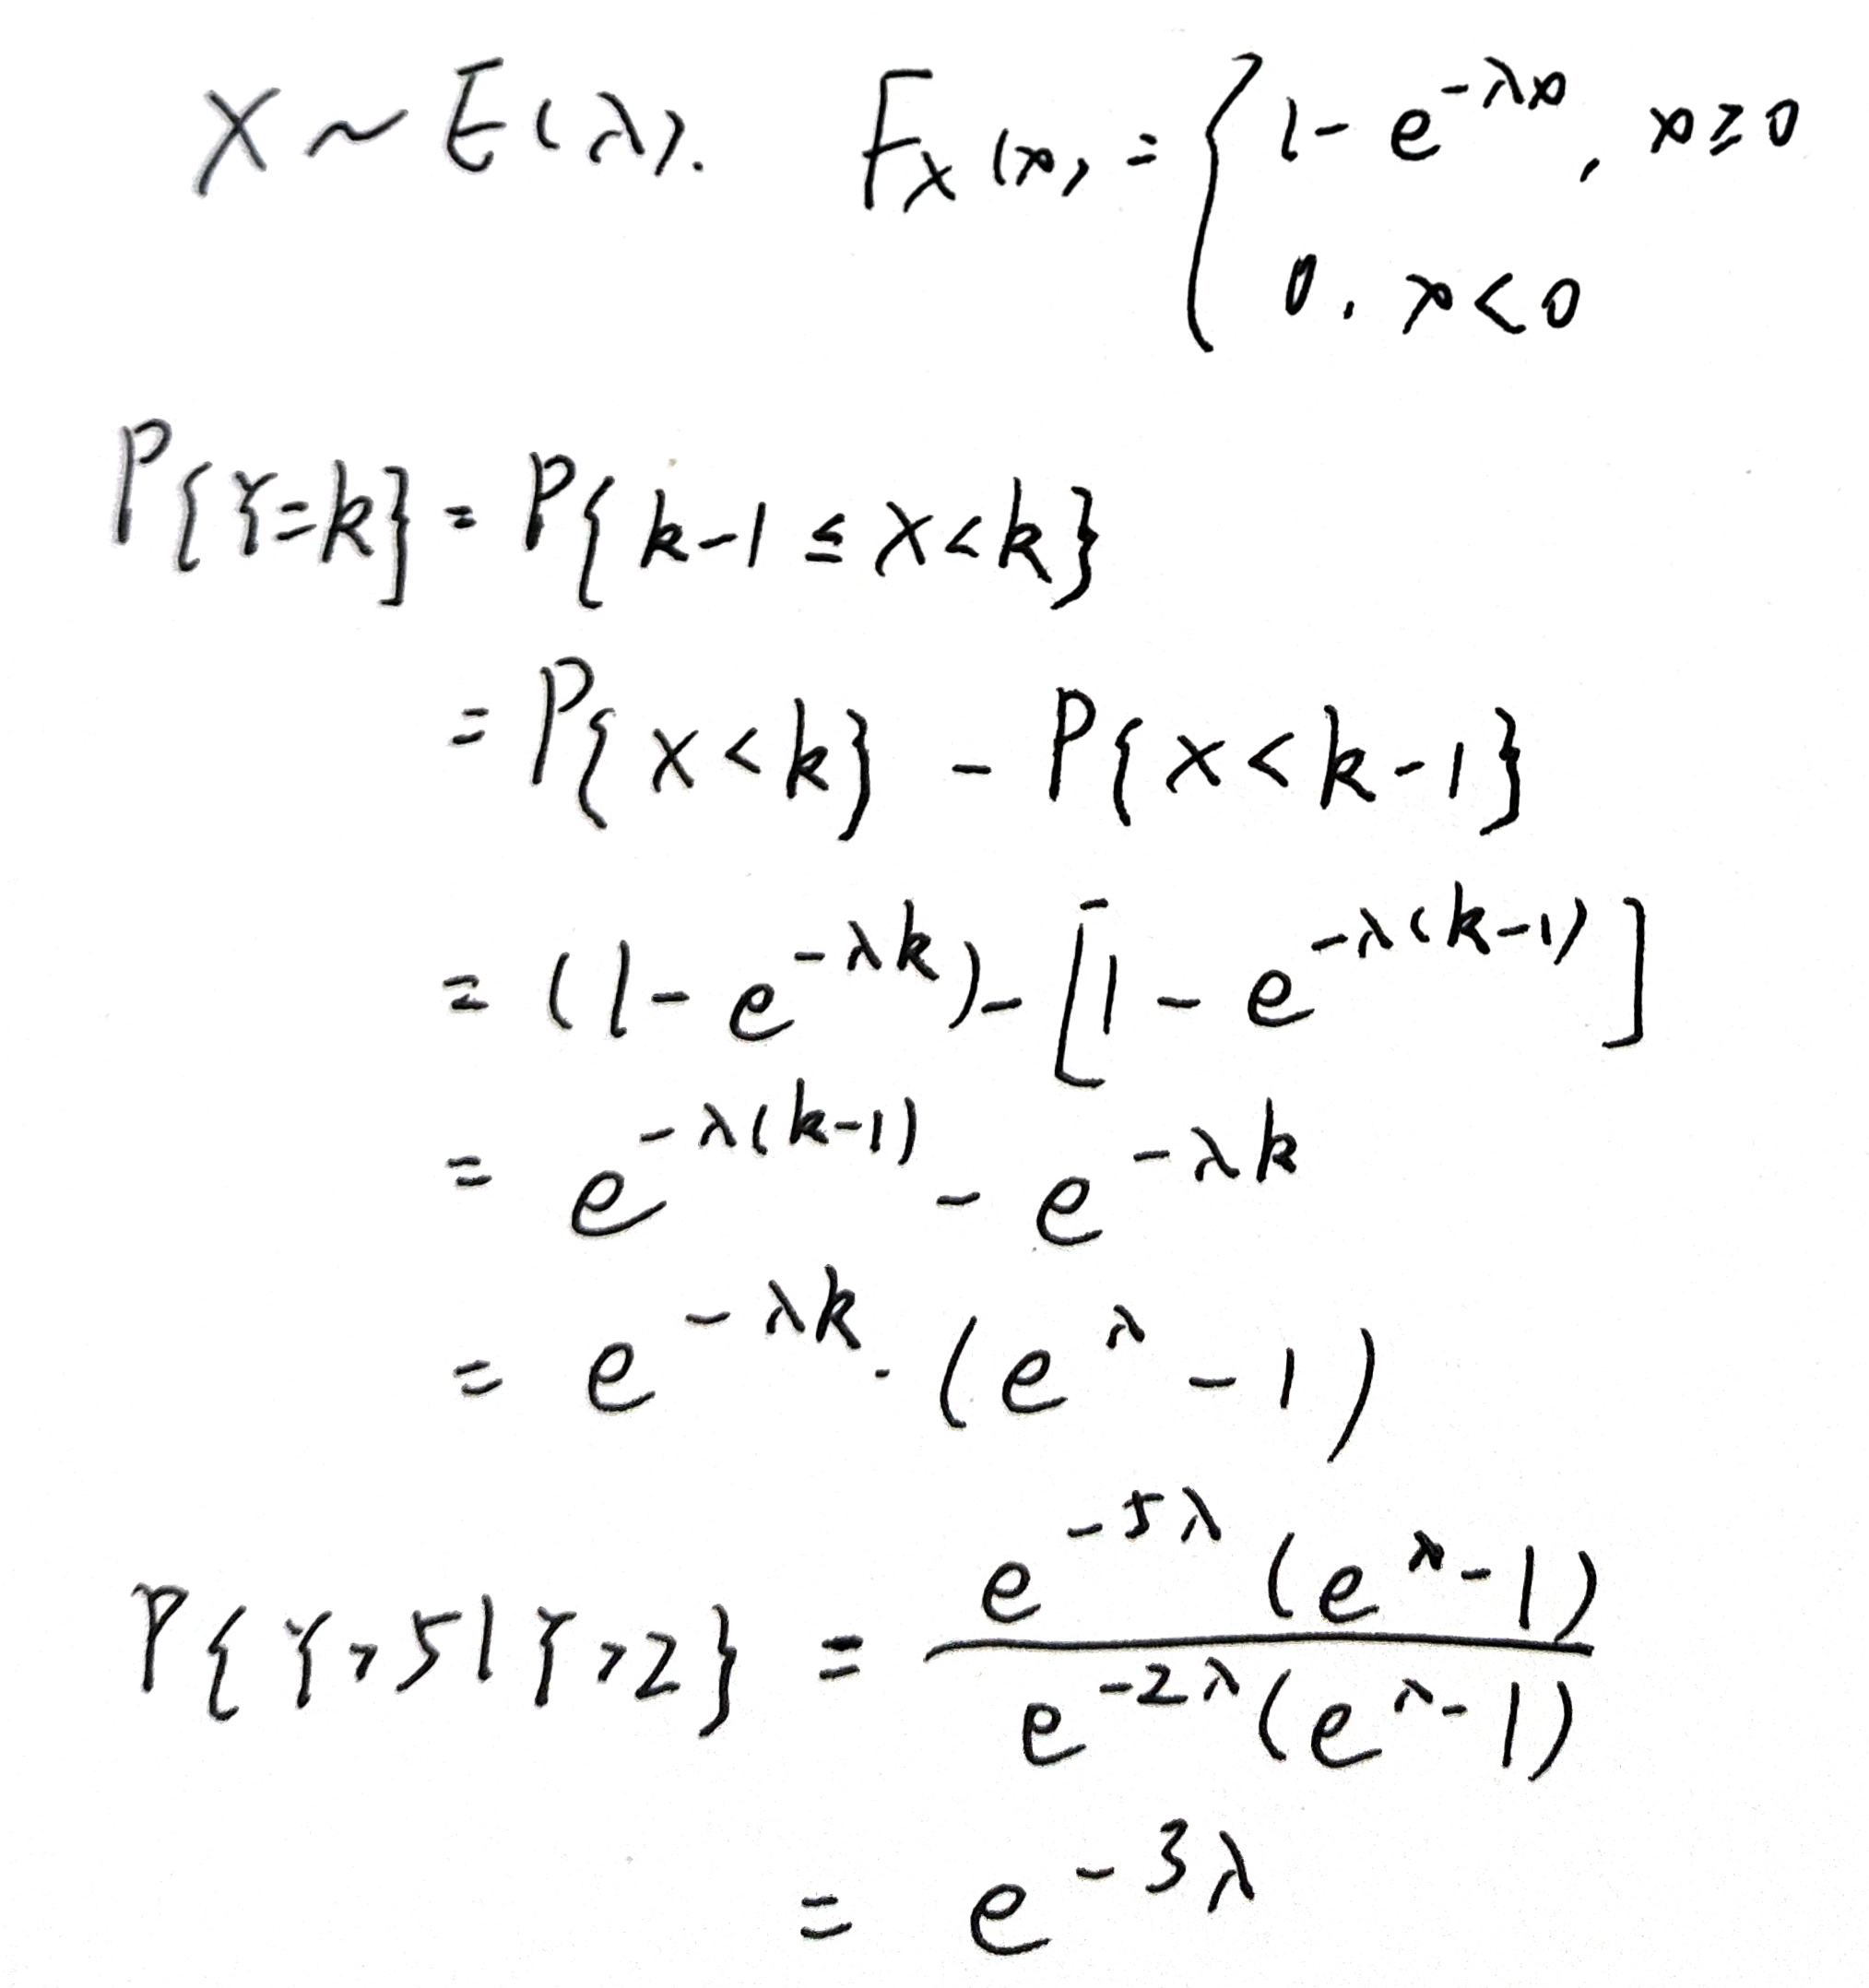
题解给的做法,直接用几何分布的无记忆性
四、多为随机变量及其分布
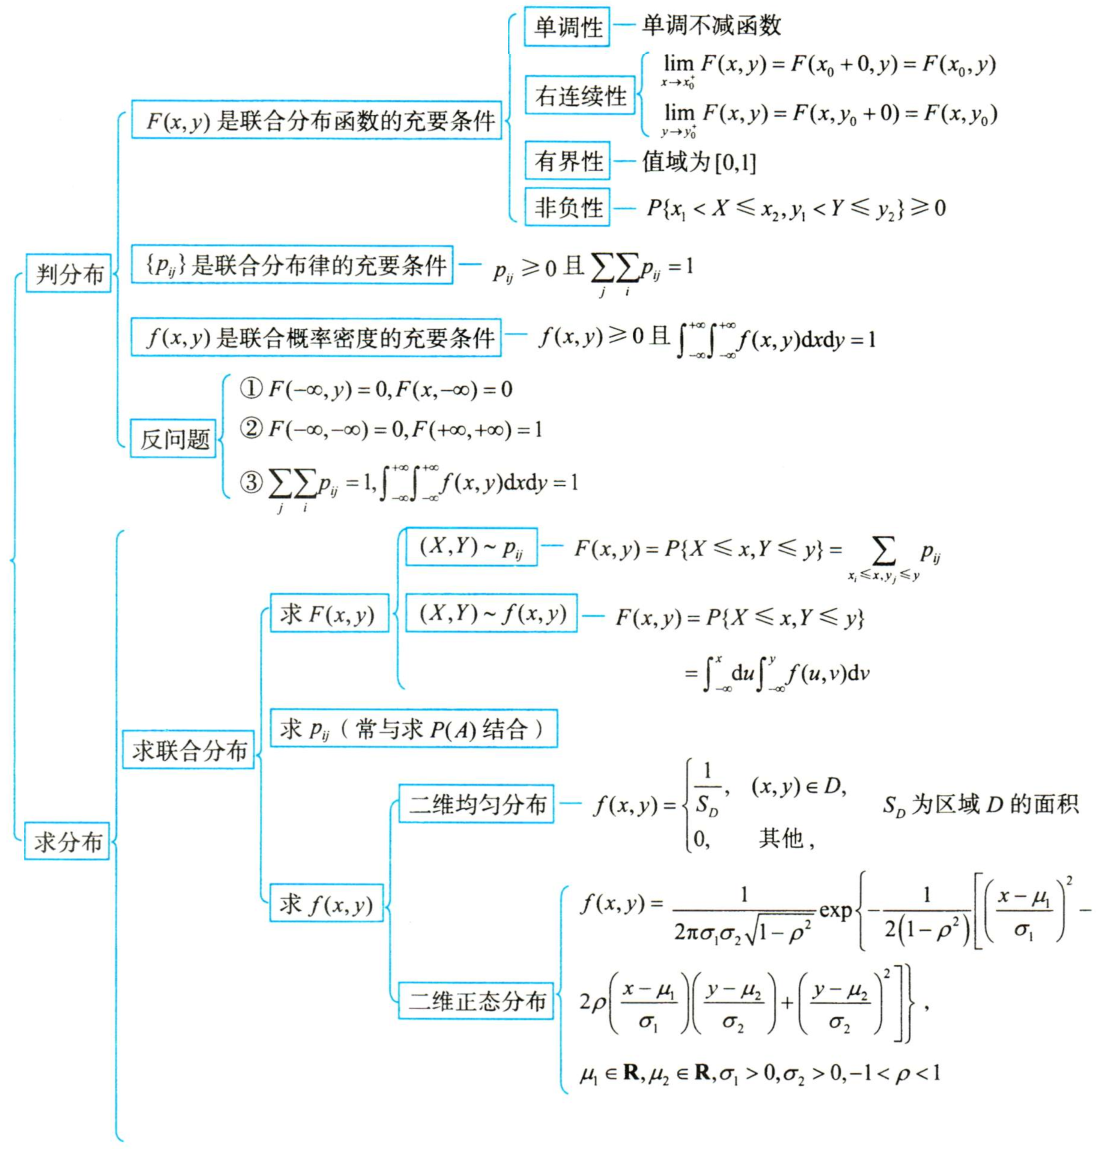
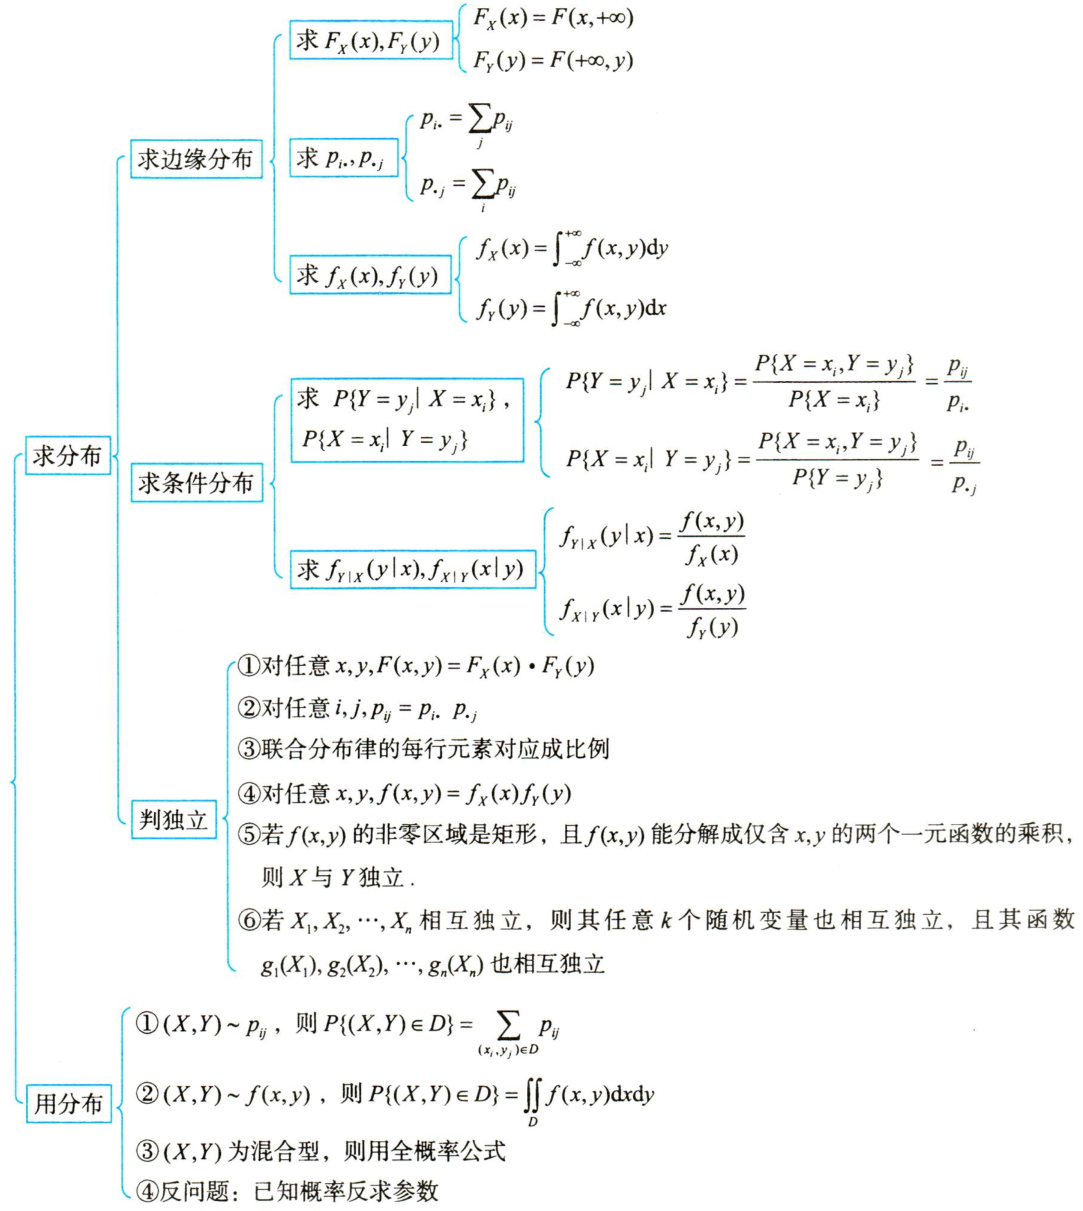
1.判分布
\(F(x,y)\)是联合分布函数的充要条件:单调性,右连续性,有界性,非负性 $$ \left{ \begin{align} &F(-\infty,y)=0,F(x,-\infty)=0,\ &F(-\infty,-\infty)=0,F(+\infty,+\infty)=1,\ &\sum_j\sum_ip_{ij}=1,\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}f(x,y)dxdy=1 \end{align} \right. $$
2.求分布
求联合分布
-
求\(F(x,y),p_{ij},f(x,y)\)
-
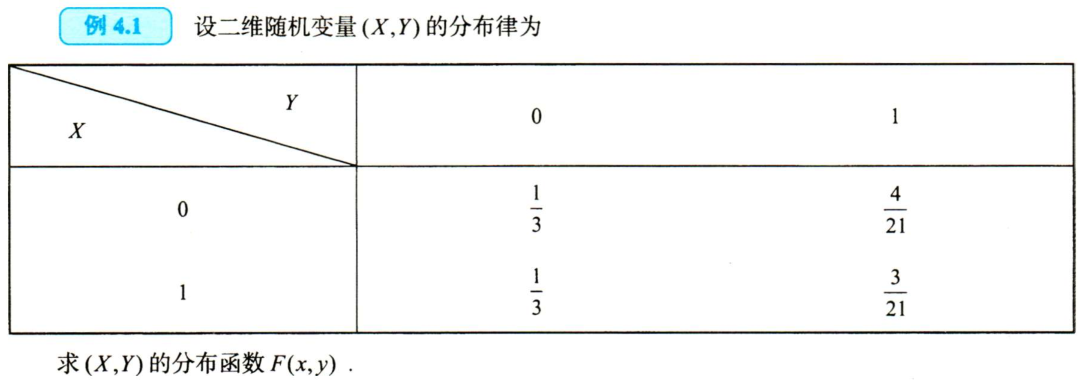
\((X,Y)\sim p_{ij}\),则\(F(x,y)=P\{X\leq x,Y\leq y\}=\sum_{x_i\leq x,y_i\leq y}p_{ij}\)
-
\((X,Y)\sim f(x,y)\),则\(F(x,y)=P\{X\leq x,Y\leq y\}=\int_{-\infty}^{+\infty}du\int_{-\infty}^{+\infty}f(u,v)dv\)
-
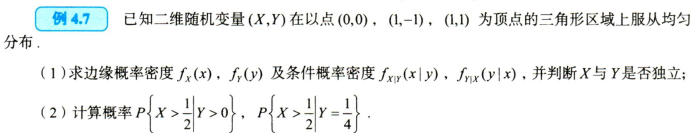
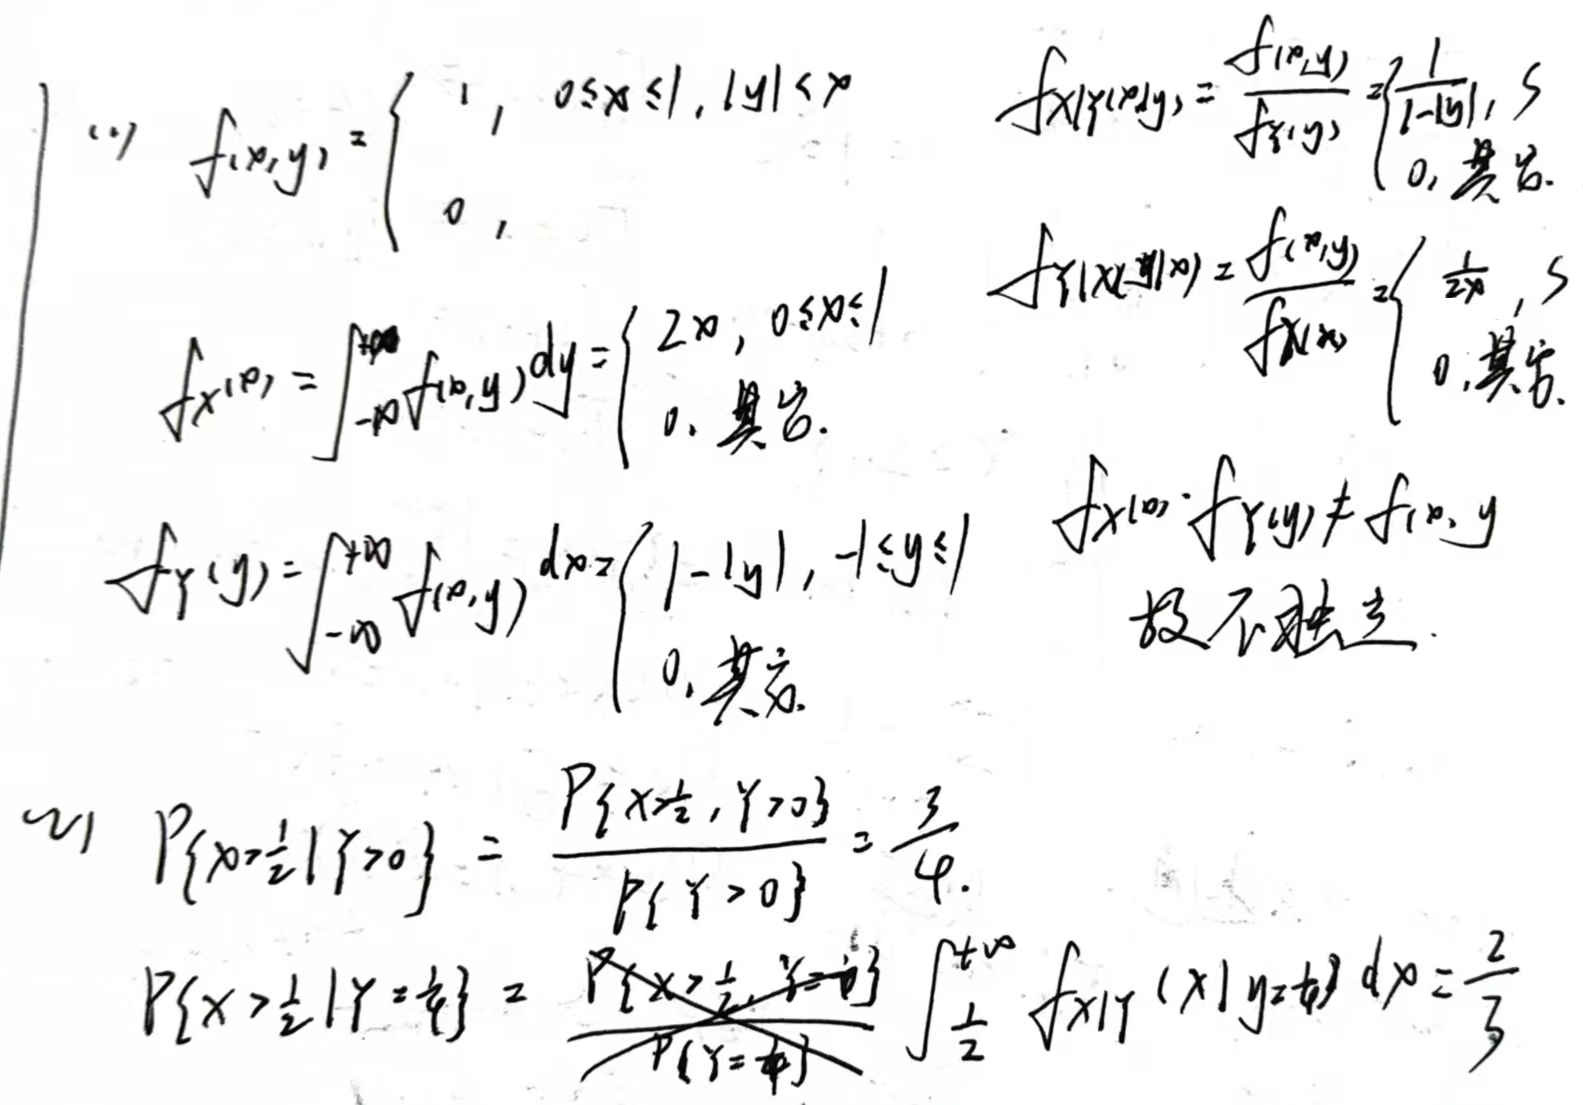
二维均匀分布 $$ f(x,y)=\left{\begin{align}&\frac1{S_D},(x,y)\in D\&0,其他\end{align}\right. $$
-
二维正态分布 \((X,Y)\sim N(\mu_1,\mu2;\sigma_1^2,\sigma_2^2;\rho)\) $$ f(x,y)=\frac1{2\pi\sigma_1\sigma_2\sqrt{1-\rho^2}}exp(-\frac1{2(1-\rho^2)}((\frac{x-\mu_1}{\sigma_1})^2-2\rho(\frac{x-\mu_1}{\sigma_1})(\frac{y-\mu_2}{\sigma_2})+(\frac{y-\mu_2}{\sigma_2})^2)) $$
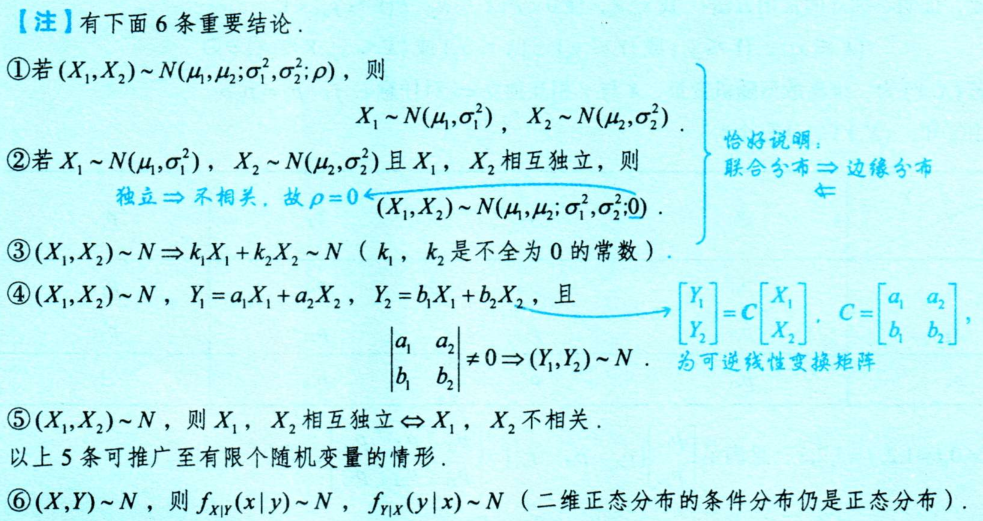
求边缘分布
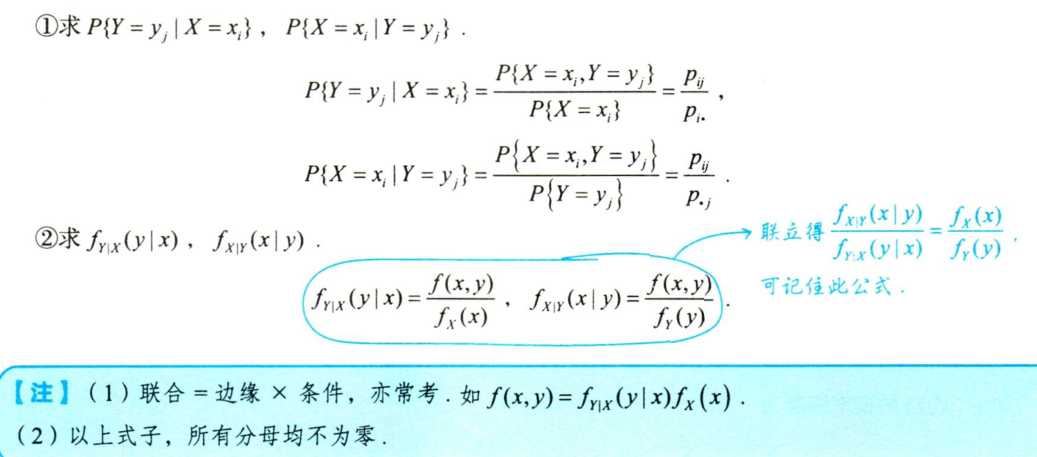
求条件分布
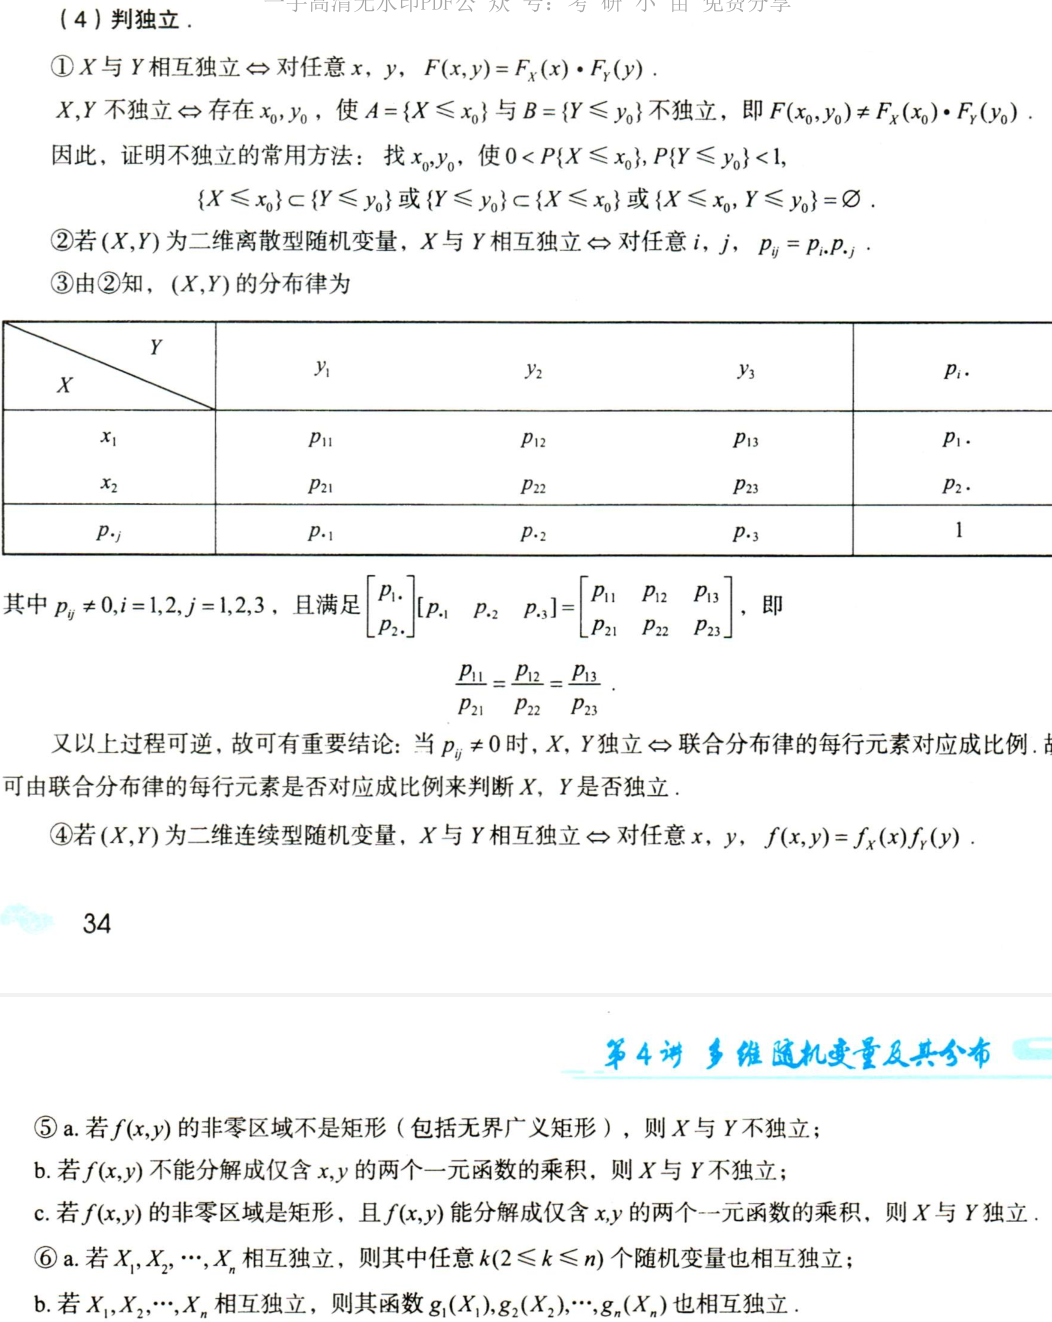
判独立
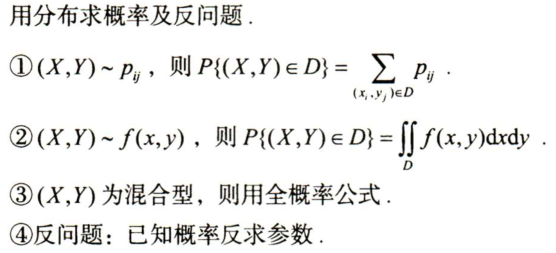
3.用分布
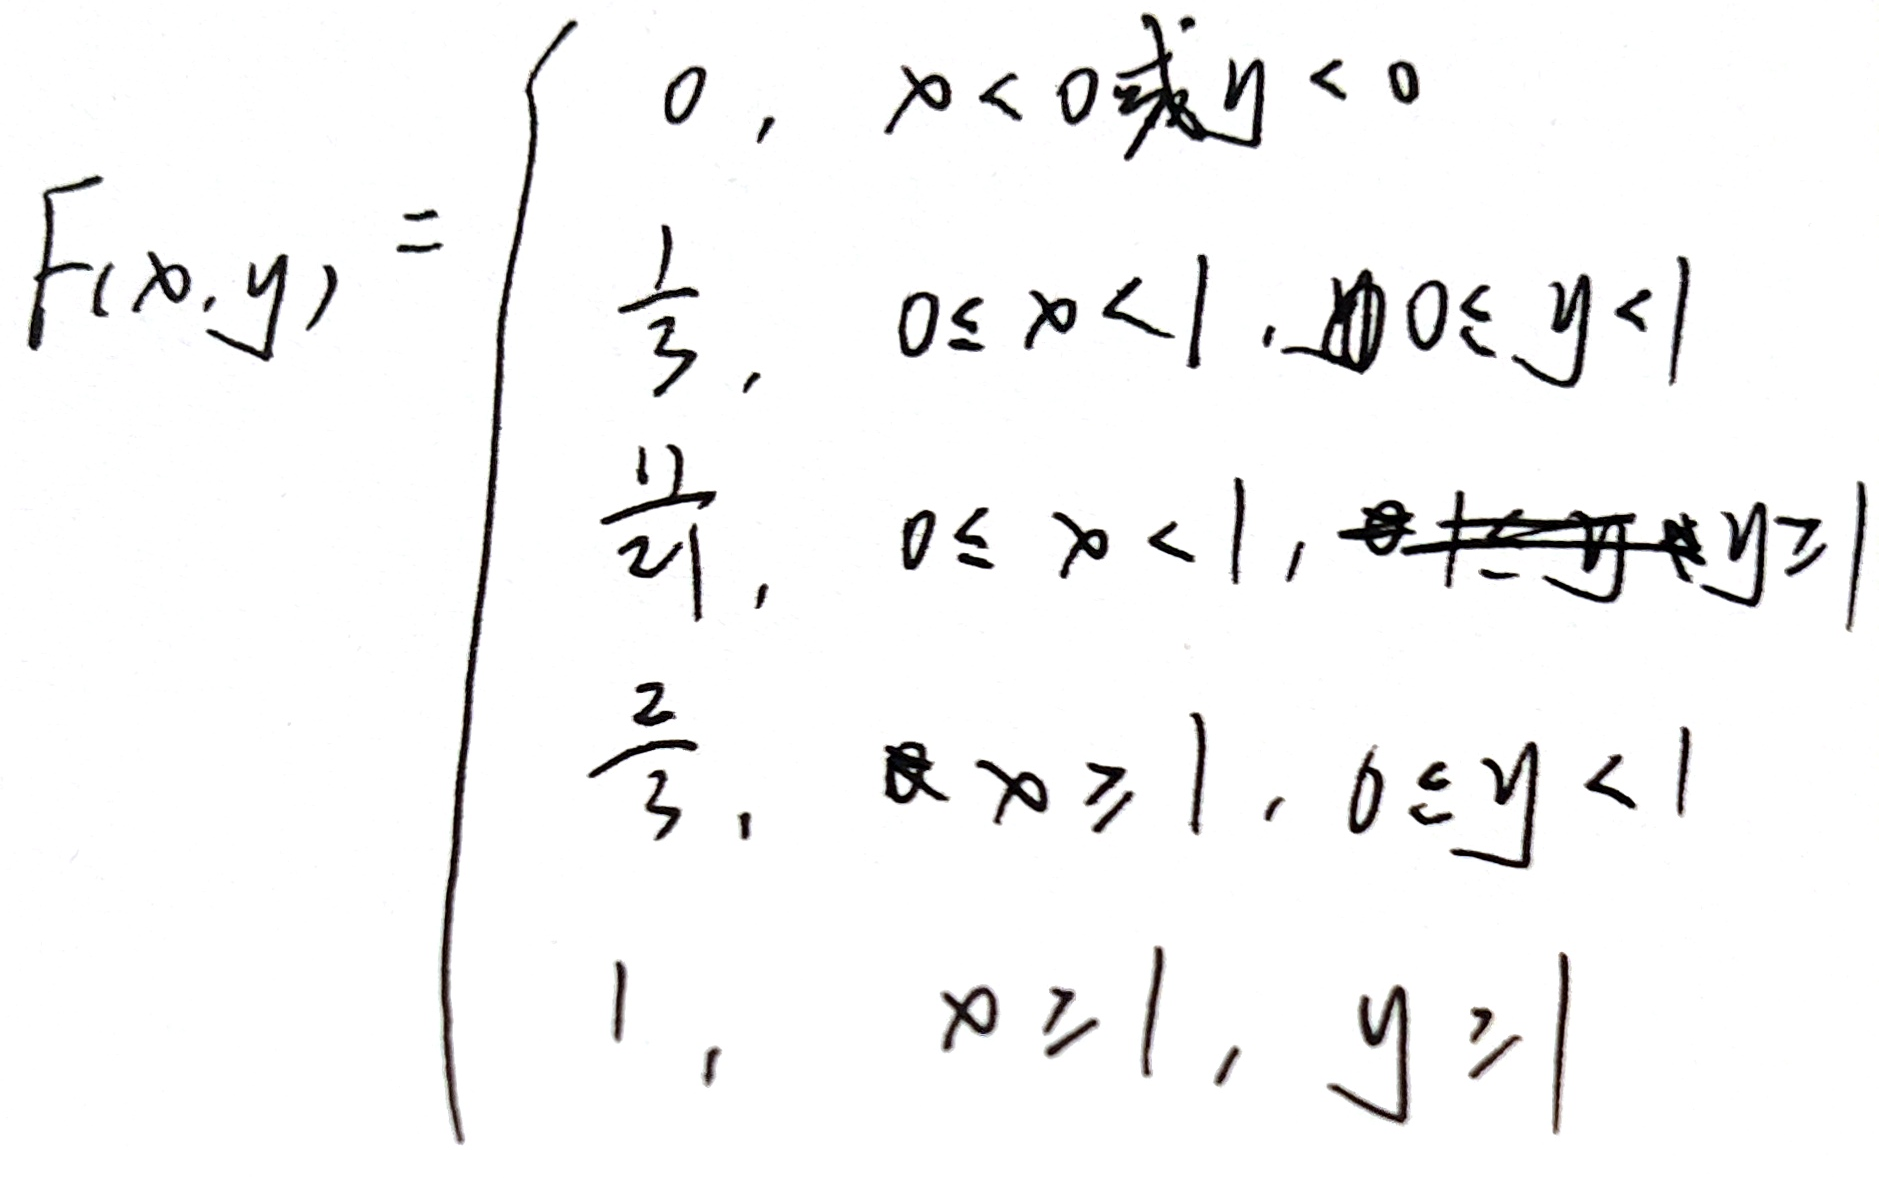
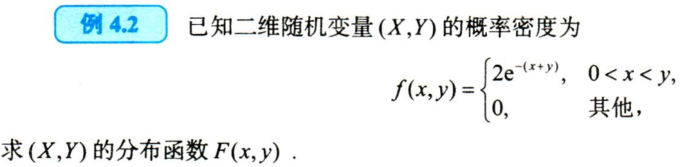
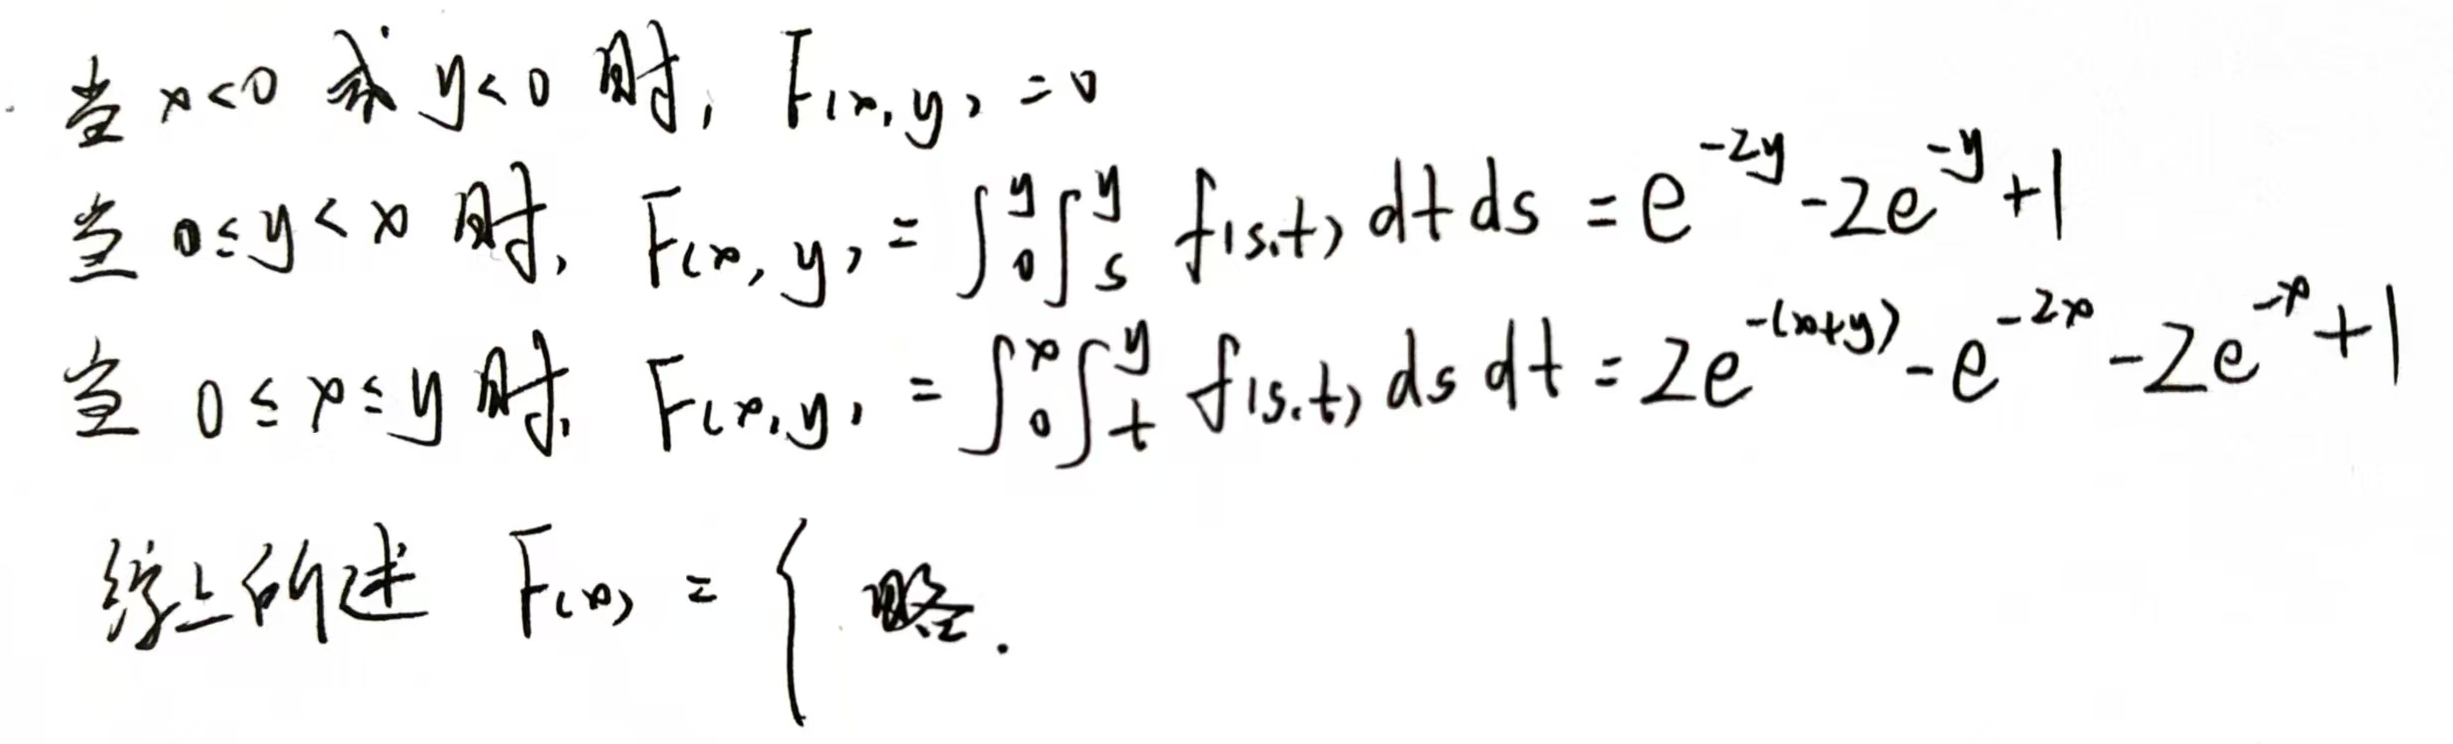
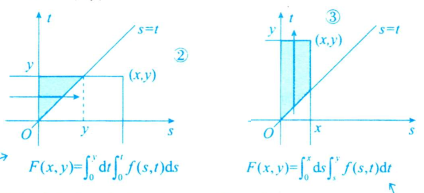
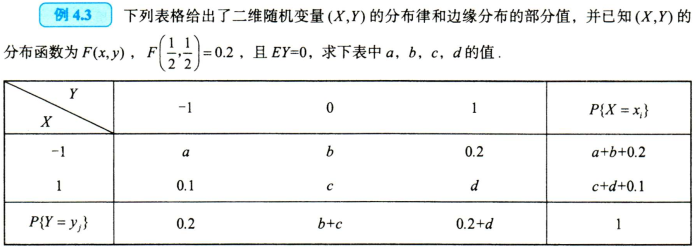
\(a=0.1,b=0.1,c=0.5,d=0\)

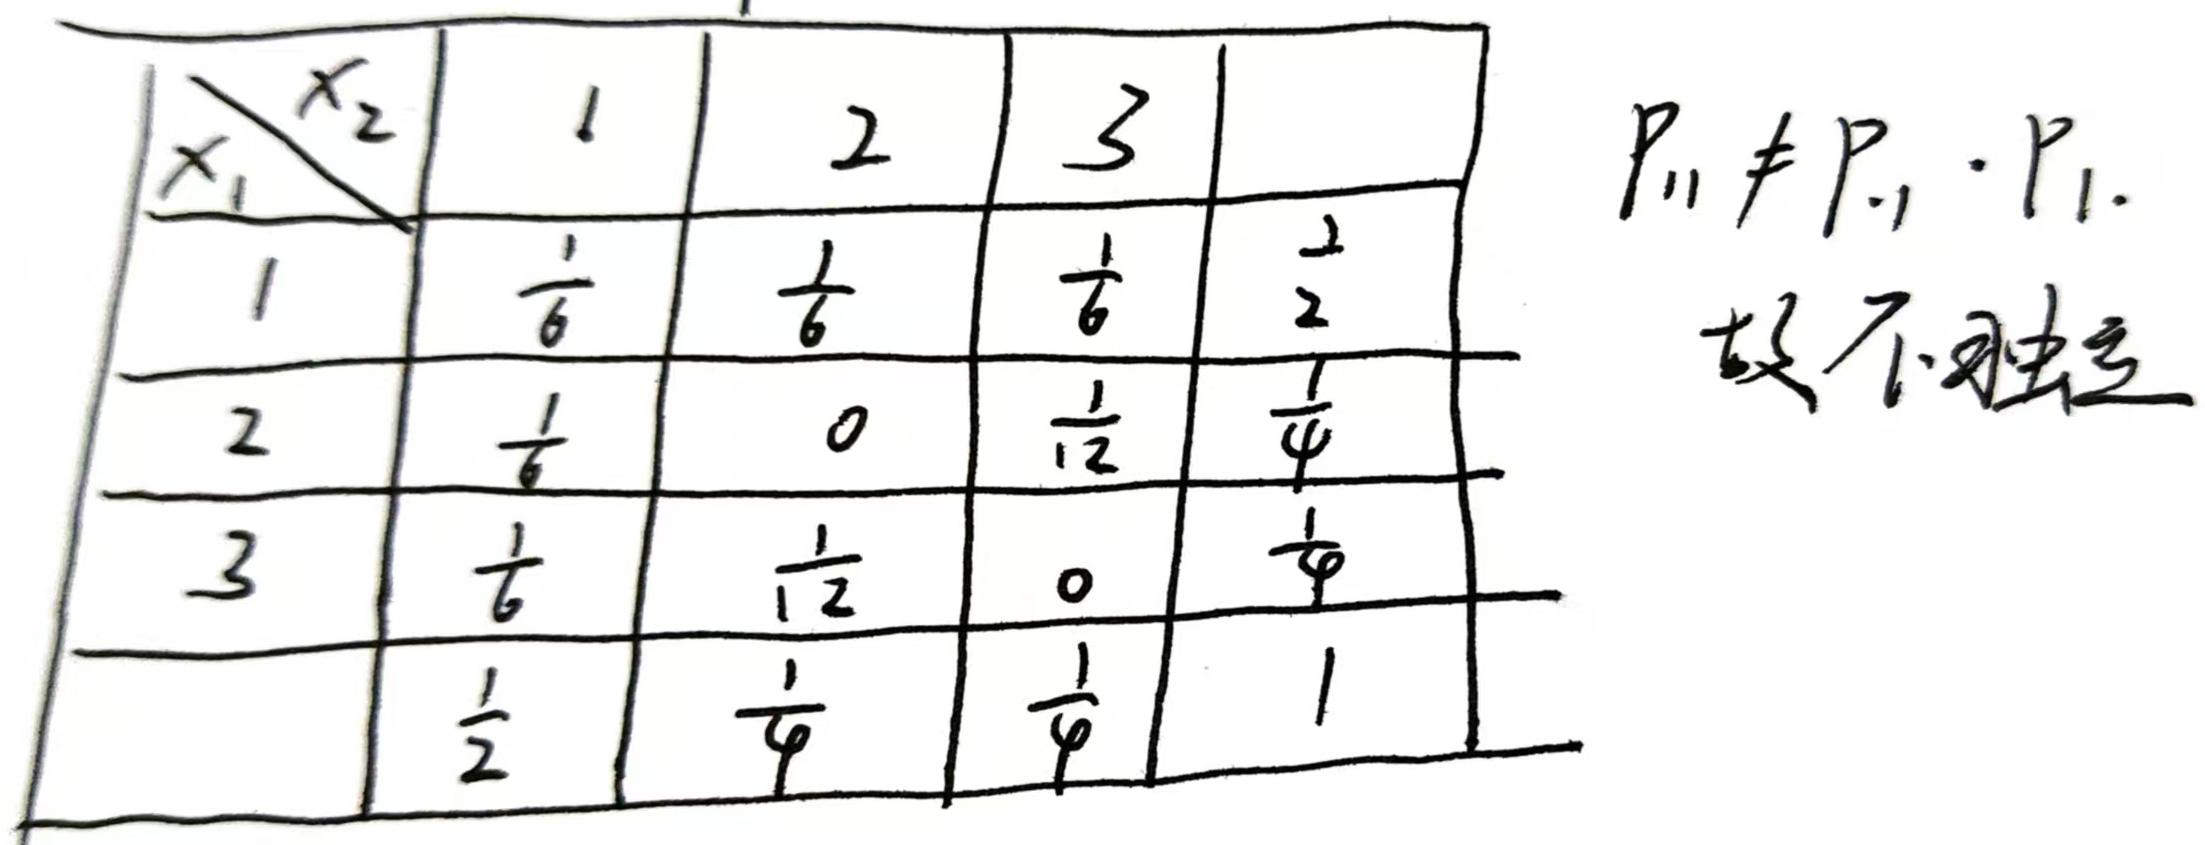
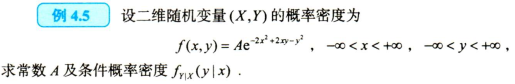
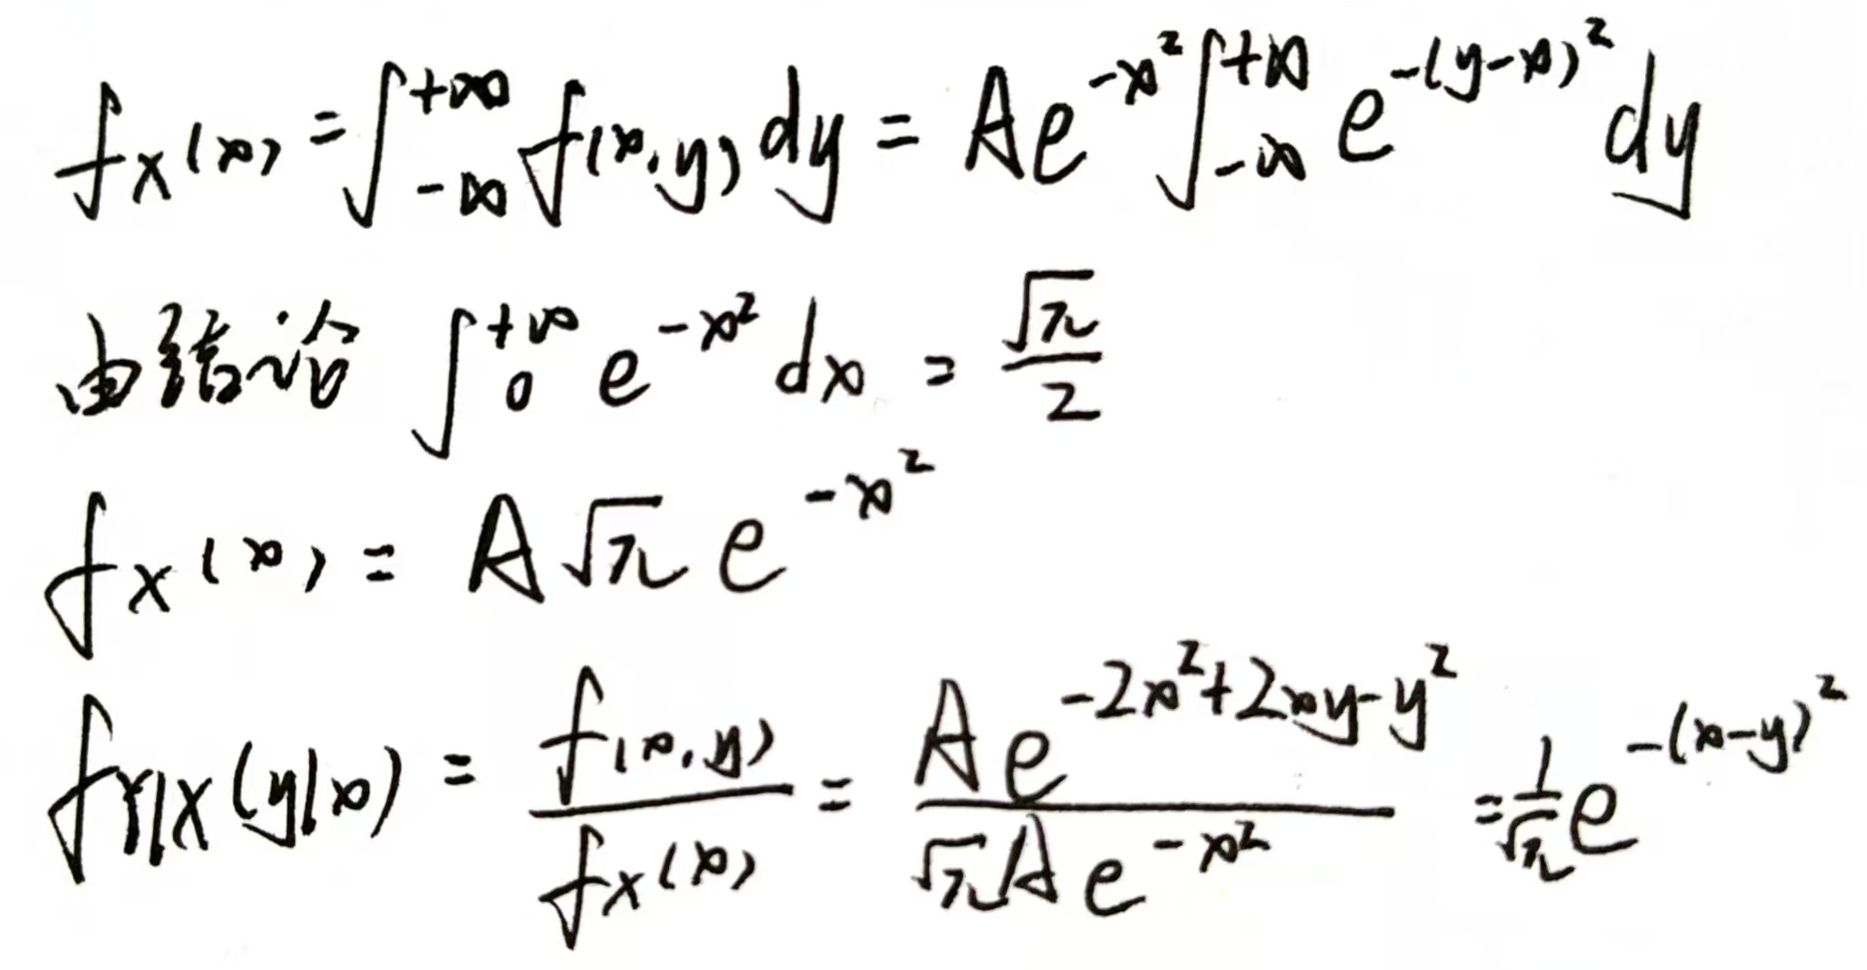
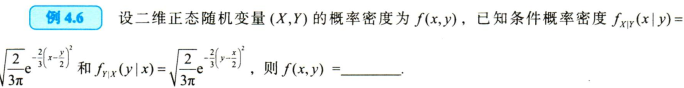
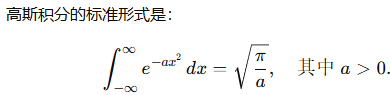
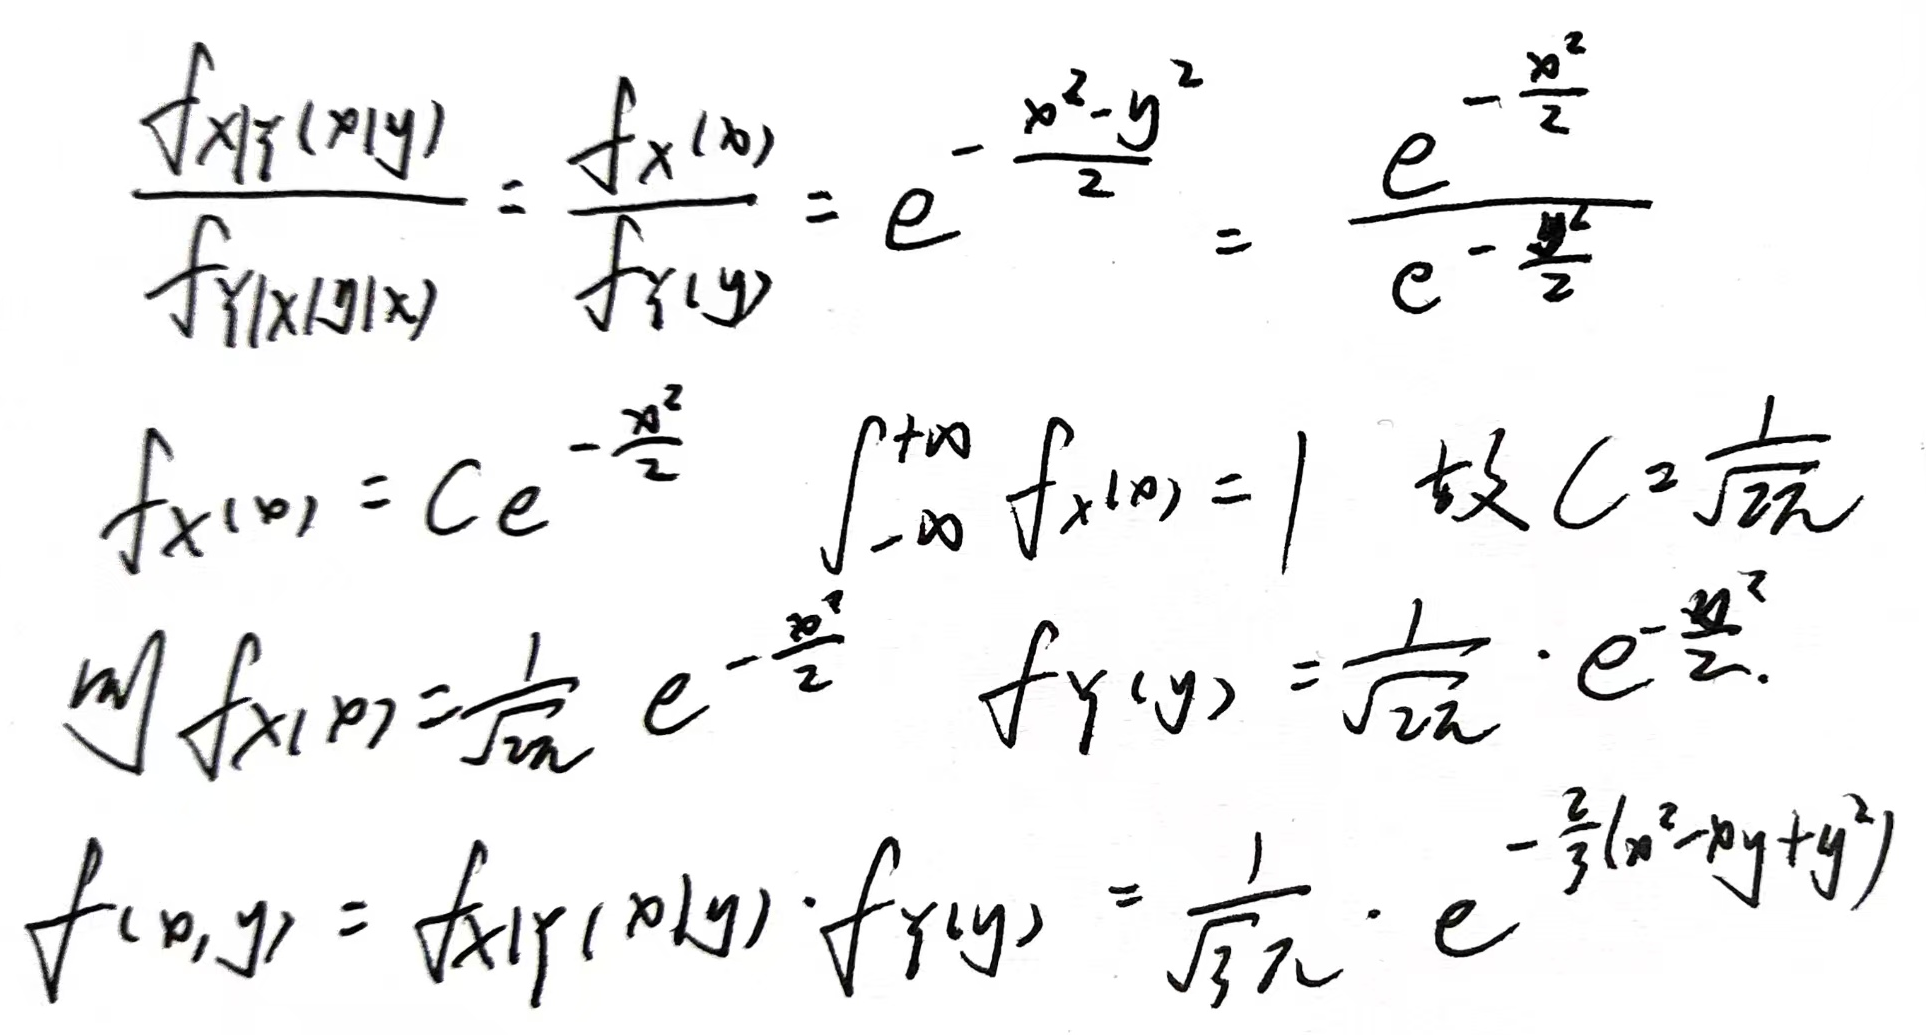
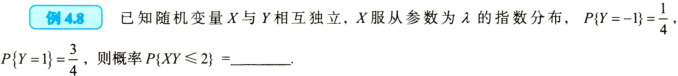
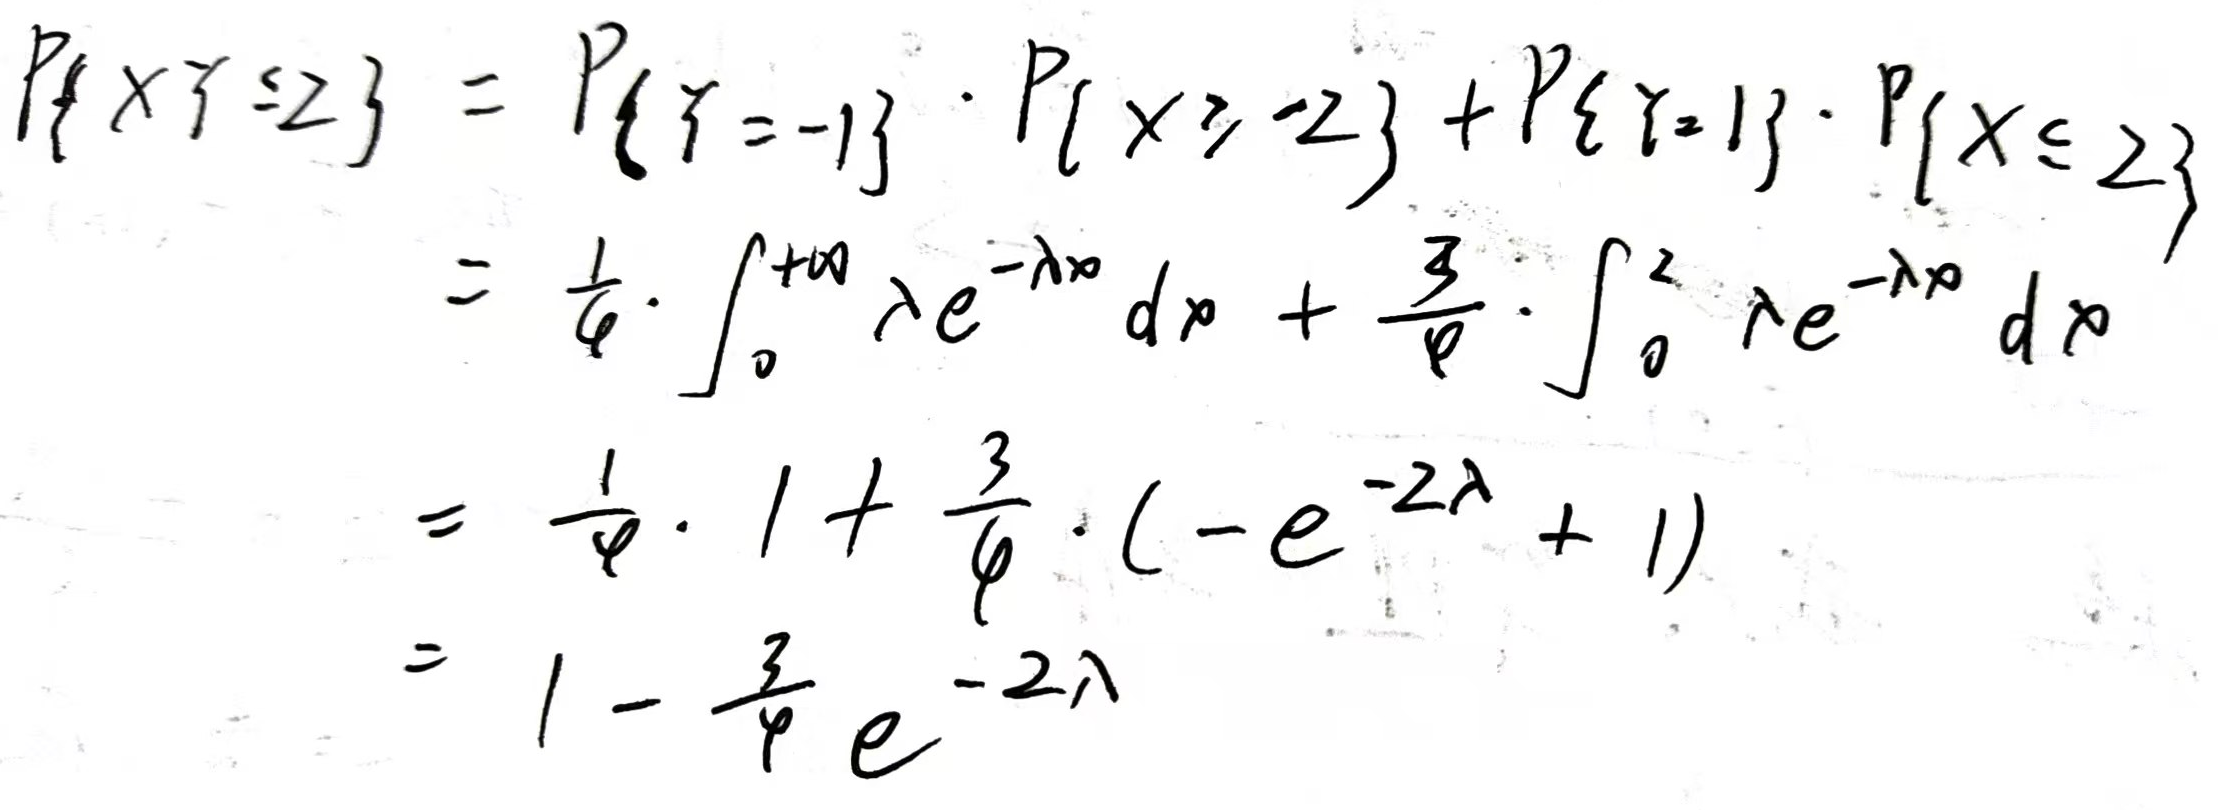
五、一维随机变量函数的分布
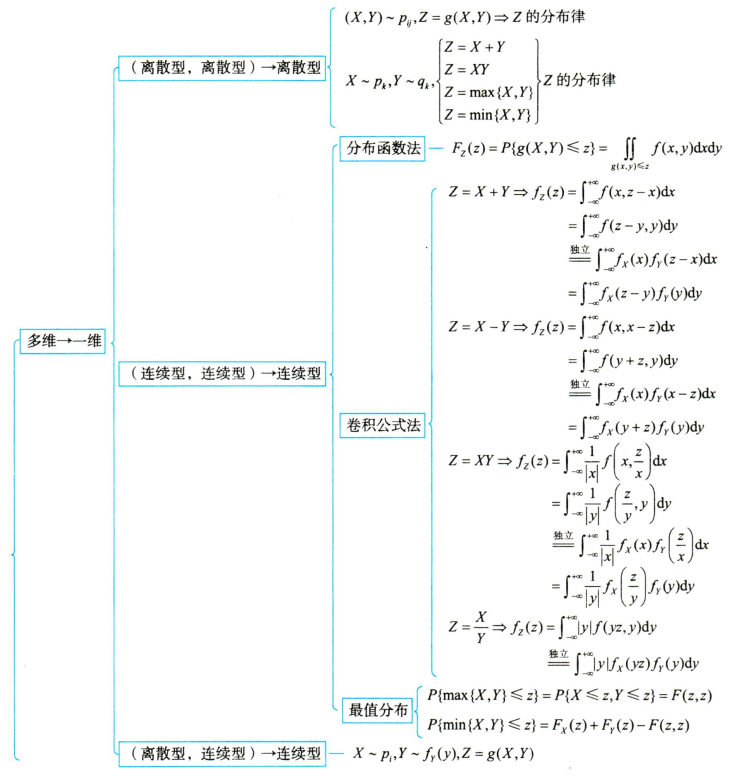
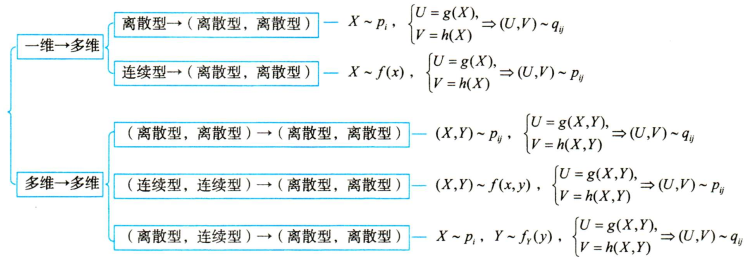
1.多维->一维
2.
3.
六、数学特征
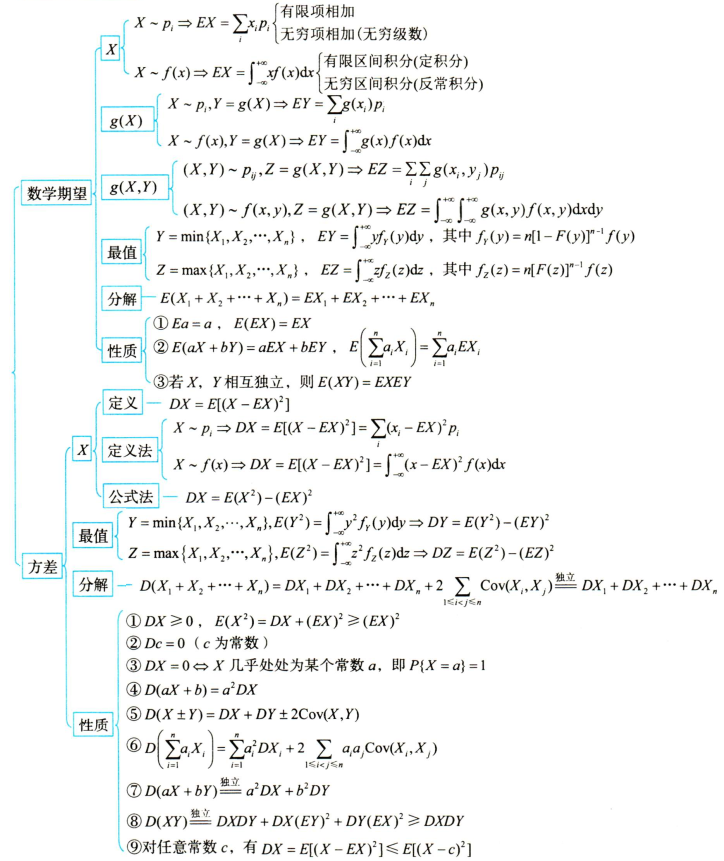
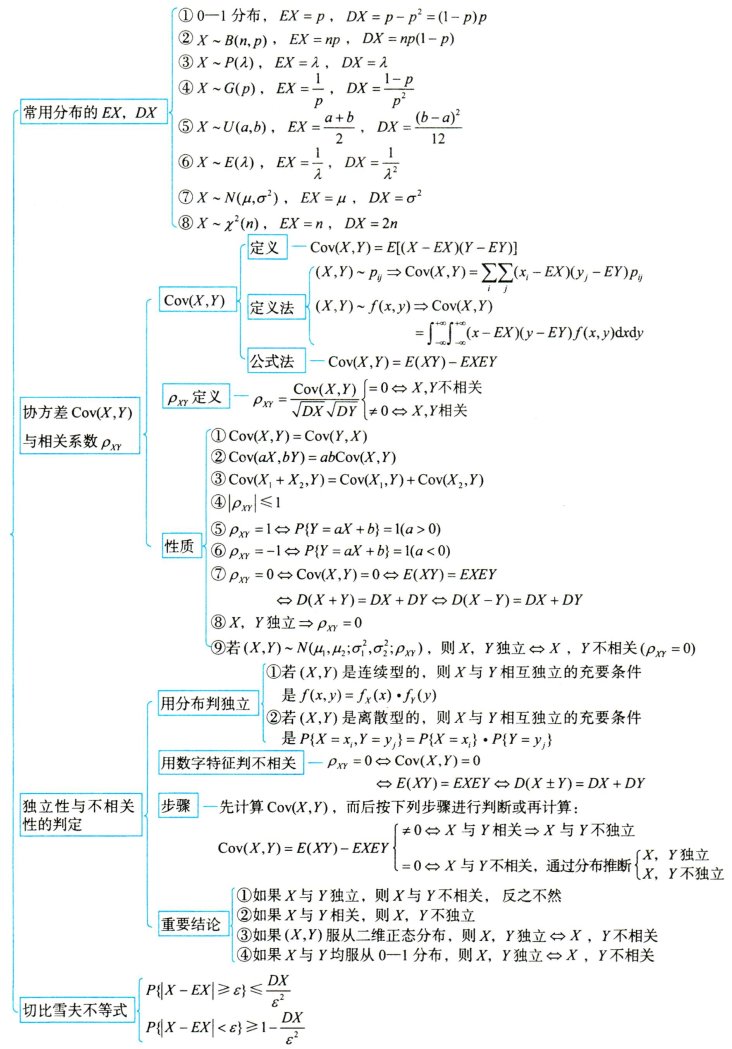
1.数学期望
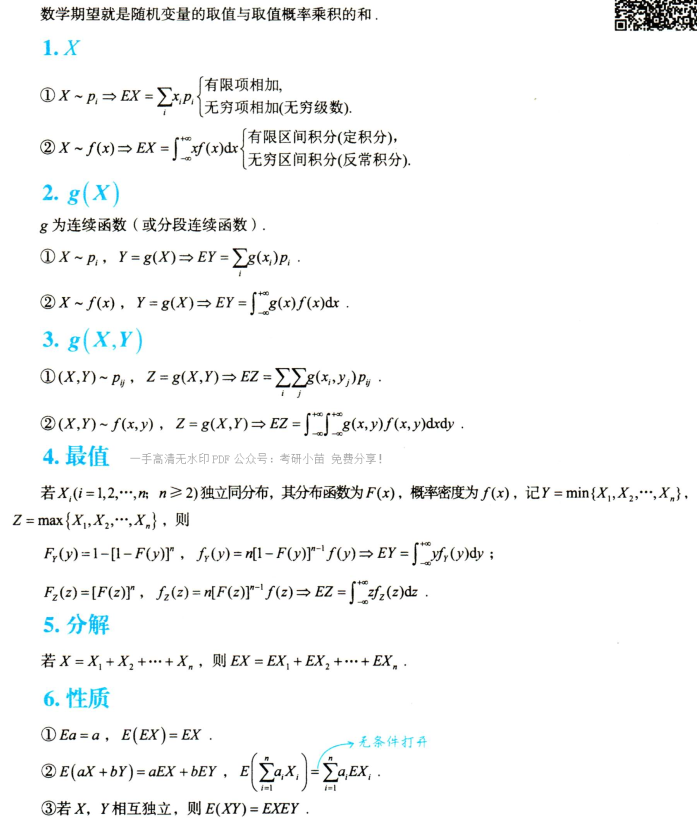
2.方差
3.
七、大数定理和中心极限定理
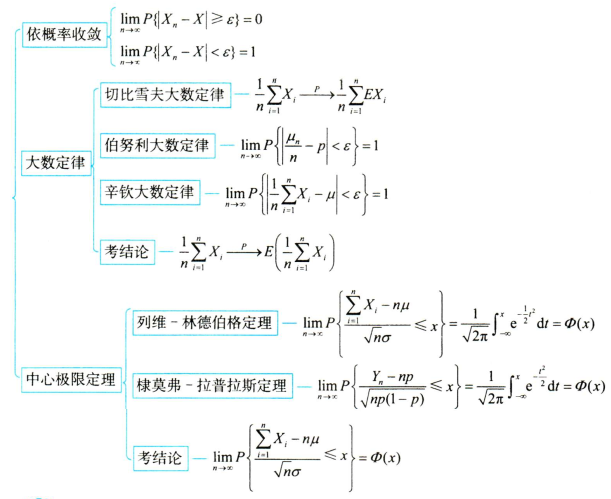
1.依概率收敛
设随机变量\(X\)与随机变量序列\(\{X_n\}(n=1,2,3,…)\),如果对任意的\(\varepsilon>0\),有 $$ \lim_{n\rightarrow x}P{|X_n-X|\ge\varepsilon}=0\ 或\ \lim_{n\rightarrow x}P{|X_n-X|<\varepsilon}=1 $$ 则称随机变量序列\(\{X_n\}\)依概率收敛于随机变量\(X\),记为
\(\lim_{n\to\infty}X_{n}=X(P)\) 或 \(X_{n}{\overset{p}\longrightarrow}X(n\to\infty)\)
2.大数定律
切比雪夫大数定律
相互独立 方差存在且一致有上界
则\(\{X_n\}\)服从大数定理 \(\frac1n\sum_{i=1}^nX_i\overset{p}\longrightarrow\frac1n\sum_{i=1}^nEX_i\)
伯努利大数定律
\(\mu_n\)是\(n\)重伯努利实验中事件\(A\)发生的次数,\(A\sim B(n,p)\),则 \(\frac{\mu_n}n\overset{p}\longrightarrow p\)
辛钦大数定律
相互独立 同分布 期望存在
则 \(\frac1n\sum_{i=1}^nX_i\overset{p}\longrightarrow\mu\)
大数定律同一个结论
\(\frac1n\sum_{i=1}^nX_i\overset{p}\longrightarrow E(\frac1n\sum_{i=1}^nX_i)\)
3.中心极限定理
列维-林德伯格定理
棣莫弗-拉普拉斯定理
中心极限定理同一个结论
八、统计量及其分布
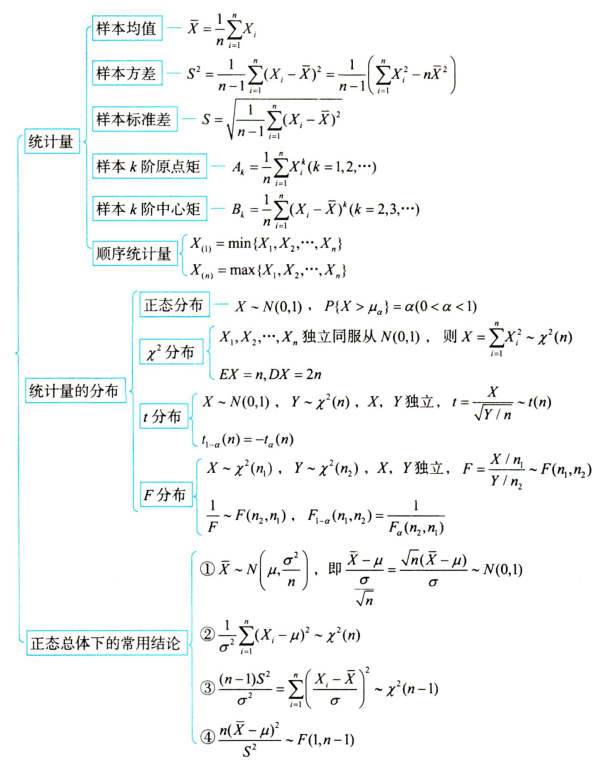
1.统计量
样本均值 \(\overline{X}=\frac1n\sum_{i=1}^{n}X_i\)
样本方差 \(s^{2}=\frac{1}{n-1}\sum _ {i=1}^ {n}(X_i-\overline{X})^{2} = \frac {1}{n-1}(\sum _ {i=1}^ {n}X_ {i}^ {2}-\overline{X}^2)\)(无偏估计)
样本 \(k\) 阶原点矩 $ A_ {k} = \frac {1}{n} \sum _ {i=1}^ {n} x^ {k} (k=1,2, \cdots )$
样本 \(k\) 阶中心矩 $ B_ {k} = \frac {1}{n} \sum _ {i=1}^ {n} (X_ {i}-\overline {X})^ {k} (k=2,3, \cdots )$
顺序统计量 将样本n个观测量按其取值从小到大的顺序排列
2.统计量的分布
正态分布
略
\(\chi^2\)分布
3.正态总体下的常用结论
九、参数估计与假设检验
1.点估计和评价标准
2.区间估计与假设检验
Append
还有两个小时进考场,浅速通一下概率论
基本概率
联合概率求独立性
连续函数的概率密度
边缘密度和独立性
协方差
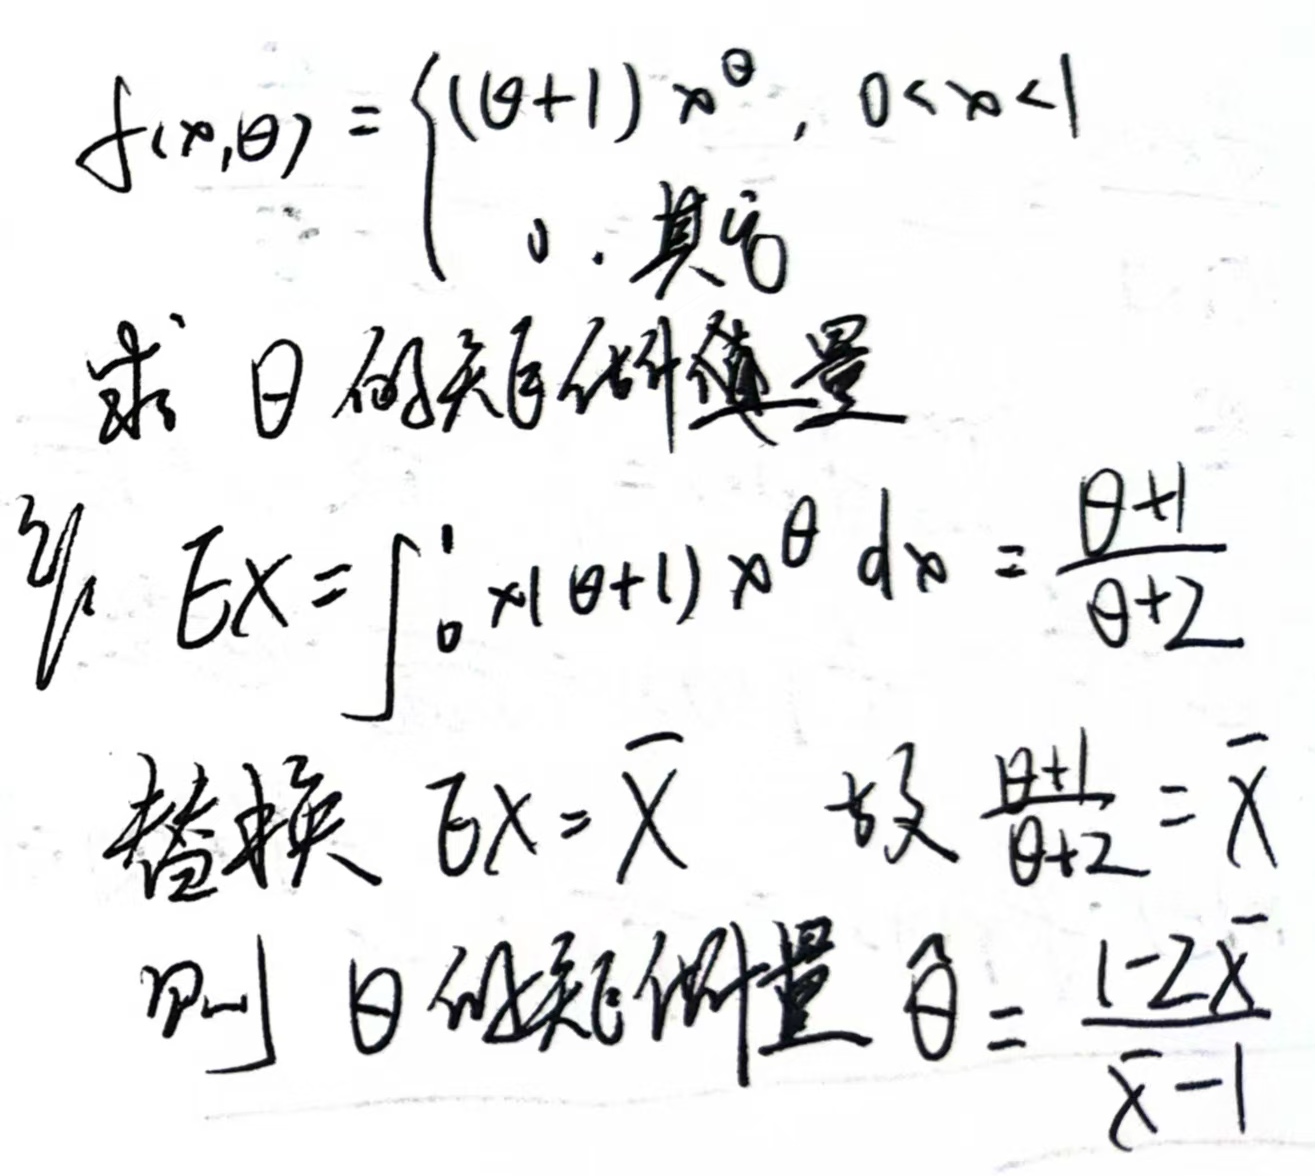
矩估计量和最大似然估计量
显著性水平应用题
协方差
\(D(aX+bY)=a^2D(X)+b^2D(Y)+2abCov(X,Y)\)
\(Cov(X,Y)=E(XY)-E(X)E(Y)\)
\(\rho_{XY}=\frac{Cov(X,Y)}{\sqrt{D(X)}\cdot\sqrt{D(Y)}}\)
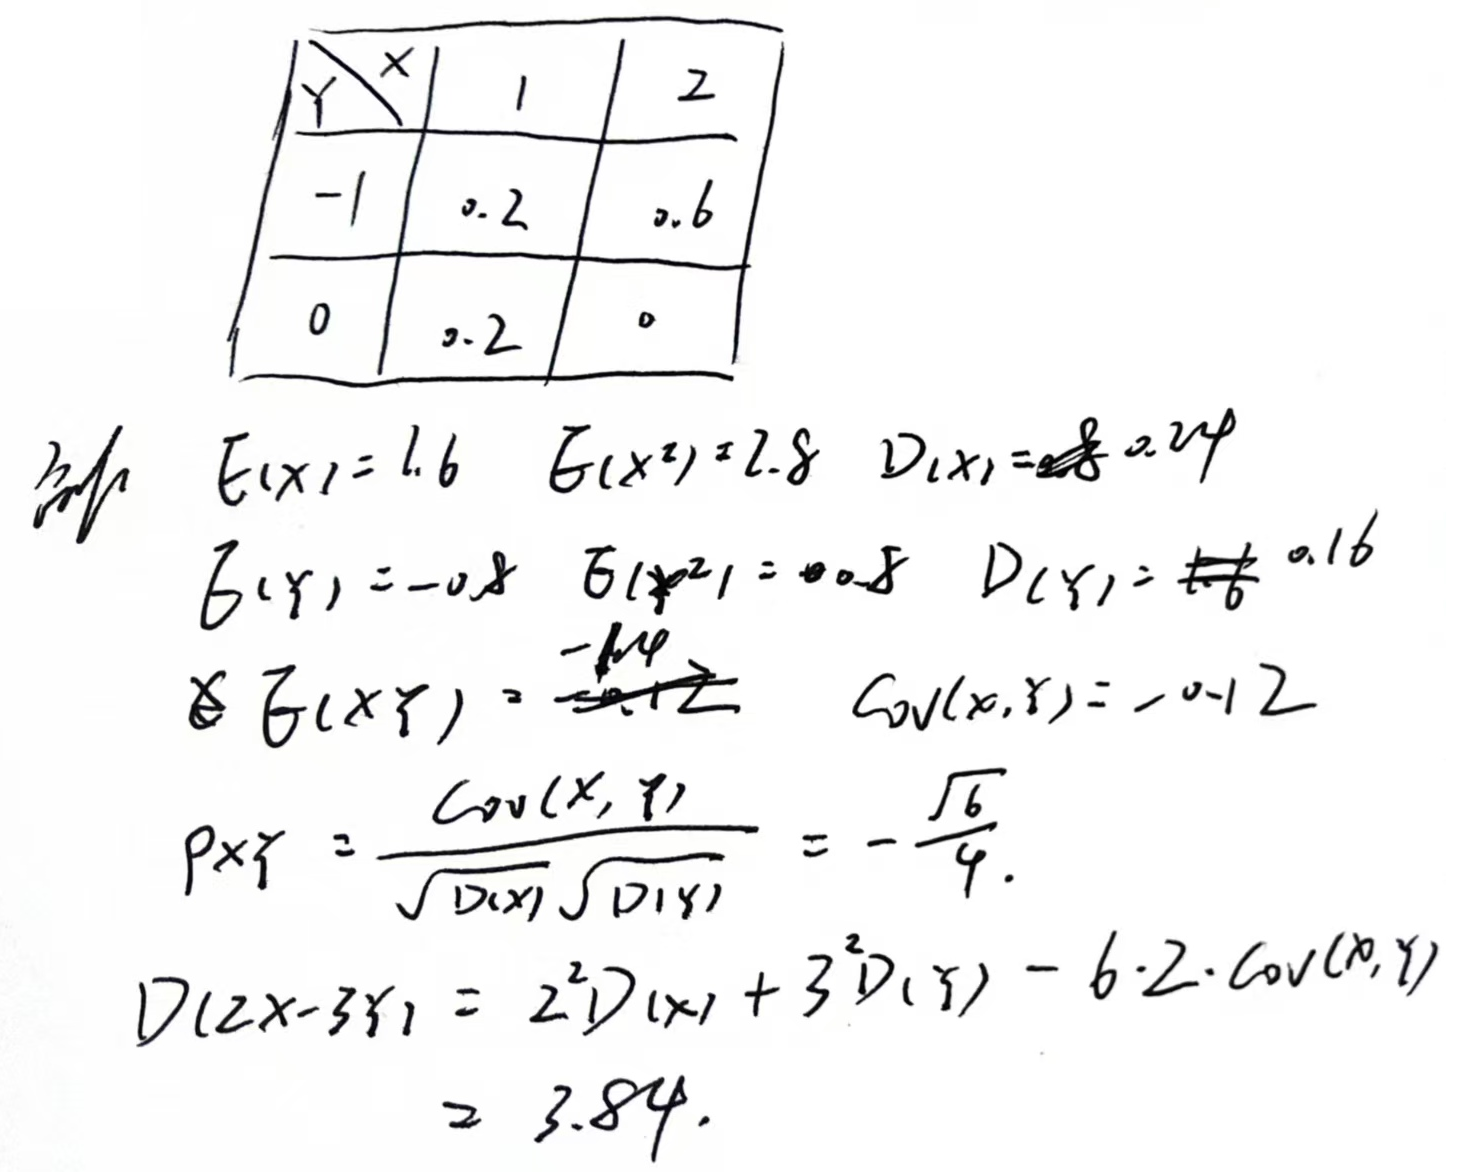
矩估计量和最大似然估计量
显著性水平应用题
要检验的假设是 \(H_0: \mu\) 符合要求, \(H_1:\mu\) 不符合要求(2分)